Wie Banken Kundenidentitäten über Kernbankensystem, CRM und Kartenplattform auflösen

Kurzfassung: Behandeln Sie Identität als umkehrbaren Link zwischen Quelldatensätzen, nicht als neues Quellsystem. Geben Sie Kernbankensystem, CRM und Kartenplattform getrennte Schlüssel und Feldverantwortliche. Prüfen Sie Karteninhaber- und Kontoinhaberbeziehungen, verspätete Änderungen, Fehl-Merges und Split-Recovery an bankdefinierten Fällen, bevor Sie einen Resolver auswählen.
Demo buchen oder Tilores Studio kostenlos testen.
Auf dieser Seite
- Was soll die Identitätsschicht entscheiden?
- Was müssen Kernbankensystem, CRM und Kartenplattform bereitstellen?
- Wie löst sich ein schwieriger Kundenfall?
- Was geschieht bei verspäteten Events, Korrekturen und Fehl-Merges?
- Welche Abnahmetests entscheiden die Shortlist?
- Wie sollte eine Bank das Werkzeug auswählen?
- Häufige Fragen
Eine Bank hat selten genau einen Kundendatensatz. Das Kernbankensystem kennt die kontoführende Person, das CRM verwaltet Kontakte und Berechtigungen, und die Kartenplattform kennt Karteninhaber sowie ihre Beziehung zu einem Konto. Ein gemeinsamer Name oder eine Anschrift beweist dabei nicht, dass zwei Datensätze dieselbe Person beschreiben. Ebenso darf ein zusätzlicher Karteninhaber nicht allein wegen der gemeinsamen Kontoverbindung in die Identität des Kontoinhabers gezogen werden.
Für die Architekturentscheidung brauchen Sie deshalb einen begrenzten Vertrag zwischen drei Quellen: Wer besitzt welchen Schlüssel und welche Tatsache? Wann muss ein geänderter Link sichtbar sein? Wie lässt sich ein Fehl-Merge zurücknehmen? Welche Belege erhält ein nachgelagerter Dienst? Prüfen Sie diese Fragen mit freigegebenen oder synthetischen Bankdaten, bevor Sie einen Resolver auswählen.
Was soll die Identitätsschicht entscheiden?
Die Identitätsschicht beantwortet eine enge, folgenreiche Frage: Welche Quelldatensätze beziehen sich auf dieselbe Person oder Organisation, und welcher Beleg stützt diese Verbindung? Die Antwort sollte Quell-IDs, Beziehungstyp, Link-Status, Entscheidungsversion und einen Weg zur Erklärung oder Umkehr enthalten. Eine solche Schicht wird nicht zur Autorität für Kontostand, Kartentransaktion, Kontaktberechtigung oder Screening-Entscheidung, nur weil sie die Datensätze verbinden kann.
Tilores beschreibt auf seiner Seite für Finanzdienstleistungen eine Identitätssicht über Kernbankensystem, CRM und Support. Das ist ein möglicher Ausgangspunkt. Die Seite beweist aber weder eine bestimmte Kartenanbindung noch die Änderungslatenz oder die Kontrollen Ihrer Bank. Nehmen Sie den Kartenfeed und jede nachgelagerte Nutzung ausdrücklich in den Evaluationsvertrag auf.
Beginnen Sie beim benötigten Ergebnis. Eine Servicekraft könnte den zulässigen CRM-Kontakt zum Kunden im Kernbankensystem suchen. Eine Betrugsermittlung könnte die Beziehung zwischen Kontoinhaber und Zusatzkarteninhaber benötigen. Das sind unterschiedliche Sichten auf dieselben Belege. Sanktions-, PEP- und Adverse-Media-Prüfungen bleiben getrennte Entscheidungen der jeweils zuständigen Teams. Ein Personen-Link kann Kontext liefern, ist aber keine Freigabe im Screening.
Was müssen Kernbankensystem, CRM und Kartenplattform bereitstellen?
Vereinbaren Sie die folgende Matrix mit den Quellverantwortlichen, bevor die Beschaffung beginnt. Die Schlüssel sind illustrative Beispiele und keine Aussage über das Schema einer bestimmten Bank. Jeder Eigentümer ersetzt sie durch einen stabilen, zulässigen Quellschlüssel, einen bekannten Änderungspfad und ein messbares Testziel.
Drei Quellen, getrennte Autoritäten und prüfbare Ausgaben
| Quelle und Schlüssel | Autorität und Beziehung | Änderungspfad und Ziel | Identitätsausgabe und Eigentümer |
|---|---|---|---|
Kernbankensystem: core_party_id; separate account_id | Der Kernbank-Eigentümer definiert den Status einer Person und die Inhaberschaft jedes Kontos. Eine Kontobeziehung beweist nicht, dass zwei Menschen eins sind. | Neue oder korrigierte Person sowie Wechsel des Kontoinhabers. Quellzeit, Empfangszeit und zulässige Verzögerung des Link-Updates festhalten. | Verknüpfte Personen-IDs und Kontoinhaberbeziehungen an berechtigte Verbraucher. Der Kernbank-Eigentümer klärt strittige Fakten. |
CRM: crm_contact_id | Der CRM-Eigentümer verantwortet Kontaktattribute und Berechtigungen. Gemeinsame Nummer oder Adresse ist Vergleichsbeleg, kein automatischer Merge-Schlüssel. | Anlage, Korrektur, Löschung oder Berechtigungsänderung. Testen, ob frühere Link-Belege neu bewertet werden und wann Verbraucher die Änderung sehen. | Kontakt-zu-Person-Link mit Herkunft. Der CRM-Eigentümer entscheidet über freigegebene Attribute. |
Kartenplattform: card_customer_id und cardholder_id; getrennte Karten- und Kontoverweise | Der Karten-Eigentümer unterscheidet Karteninhaber und haftende Kontoperson. Zusatzkarteninhaber bleiben eigene Personen. | Neue Karte, zusätzliche Person, Ersetzung und verspätetes Event. Ereigniszeit und Verarbeitungszeit separat testen. | Explizite Karteninhaber- und Kontobeziehung mit Status. Der Karten-Eigentümer bestätigt strittige Rollen. |
Diese Trennung ist entscheidend, wenn mehrere Personen mit einem Konto verbunden sind. Auch eine Beziehung zwischen juristischen Personen erfordert eine eigene Abgrenzung; sie erlaubt nicht, unterschiedliche natürliche Personen zusammenzuführen. Für Links, die in die Risikoberichterstattung eingehen, sind Genauigkeit, Vollständigkeit und Aktualität aus den Prinzipien des Basler Ausschusses sinnvolle Prüfgrößen. Sie machen diese Beispielmatrix nicht zur universellen Regulierungsvorgabe.
Neue Beiträge zu Entity Resolution, Identitätsdaten und KI. Kein Spam, Abmeldung jederzeit möglich.
Wie löst sich ein schwieriger Kundenfall?
Nehmen Sie einen bewusst schwierigen, vollständig fiktiven Fall. Im Kernbankensystem hält C-104 für Alex Morgan das Konto A-17. Das CRM enthält R-88 für Aleks Morgan mit kürzlich geänderter Adresse und einer Servicenummer, die auch ein Familienmitglied nutzt. In der Kartenplattform steht H-52 für Alex und H-53 für Jamie Morgan als Zusatzkarteninhaber. Beide Kartenbeziehungen verweisen auf A-17. Keine dieser Kennungen bezeichnet echte Kunden.
Eine mögliche, zu prüfende Verbindung lautet C-104 ↔ R-88 ↔ H-52. Die abweichende Adresse bleibt als Beleg erhalten. H-53 bleibt eine andere Person mit der Beziehung „Zusatzkarteninhaber zum selben Konto“. Reichen die Belege nicht aus, geht der Fall mit Status „ungeklärt“ an eine menschliche Prüfung. Jamie darf nicht stillschweigend mit Alex verschmolzen werden. Die Ausgabe enthält Regel oder menschliche Entscheidung, Quellversionen und die Verbraucher des Links.
Hier zeigt sich, ob eine Shortlist-Demo die Frage der Bank beantwortet. Eine hübsche Ansicht „ein Kunde“ reicht nicht, wenn Quell-IDs, Beziehungstyp oder Umkehrpfad fehlen. Ebenso wenig darf der Resolver eine korrigierte CRM-Adresse ins Kernbankensystem schreiben, nur weil er die Person wiedererkennt. Änderungen an Quellfeldern bleiben Sache ihrer Eigentümer.
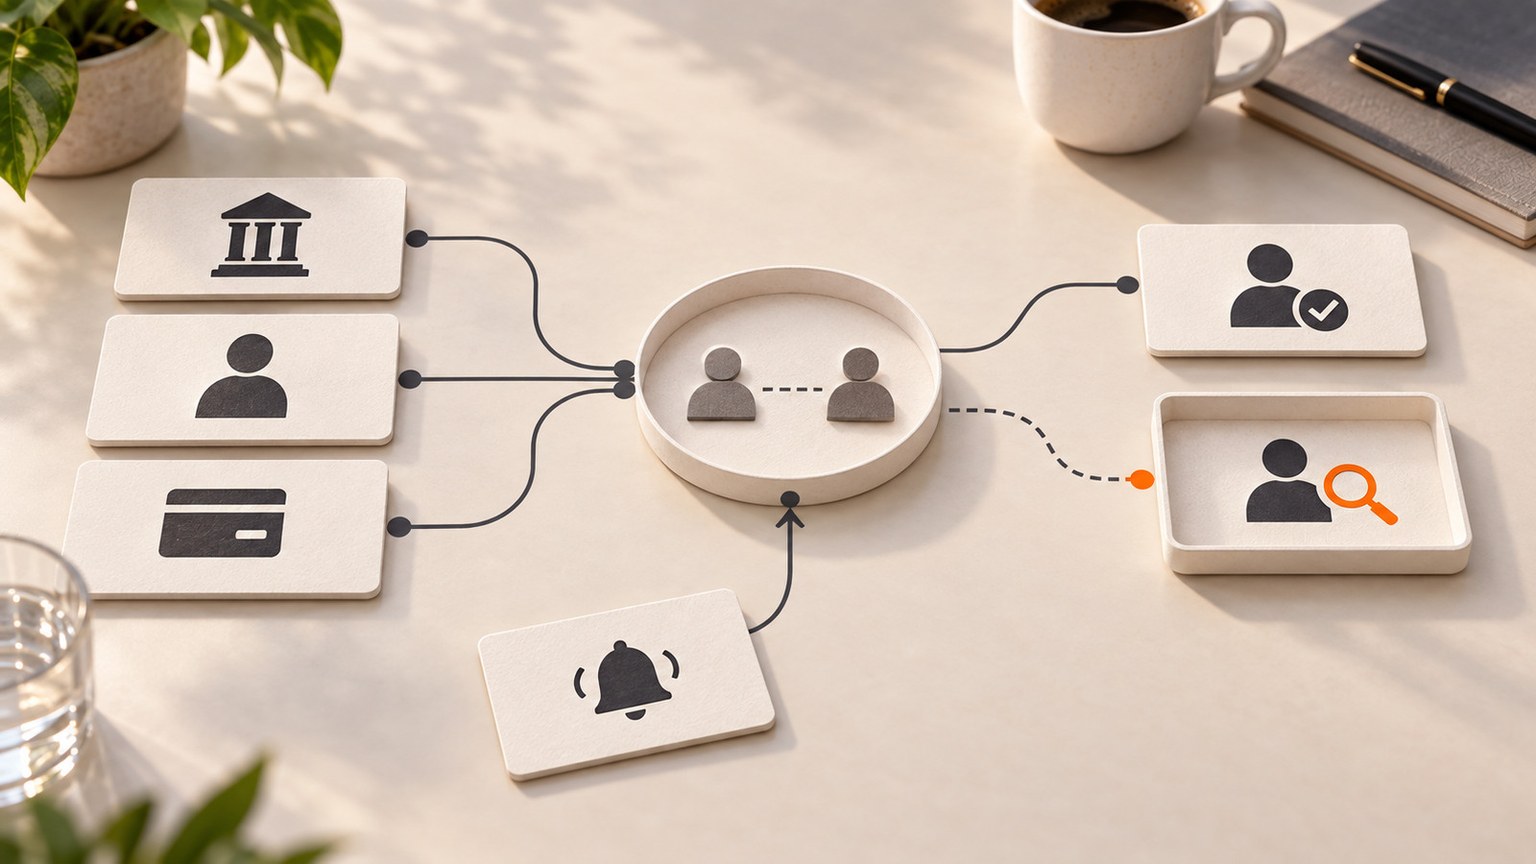
Quellschlüssel und Ereignisverlauf bleiben sichtbar. Unklare Verbindungen gehen zur Prüfung; die Grafik zeigt keine Produktoberfläche.
Was geschieht bei verspäteten Events, Korrekturen und Fehl-Merges?
Testen Sie drei Ereignisse in dieser Reihenfolge. Erstens trifft ein Karten-Event nach einer neueren Änderung der Kontobeziehung ein. Der Connector muss Quellzeit und Verarbeitungszeit erhalten; die bloße Ankunftsreihenfolge darf eine neuere Beziehung nicht überschreiben. Zweitens korrigiert das CRM die Adresse von Aleks. Verbindungen, die auf der alten Adresse beruhen, werden neu bewertet, während der frühere Entscheid samt Beleg für die Revision erhalten bleibt. Drittens stellt eine prüfende Person fest, dass ein früherer Link zwischen Alex und einem anderen Morgan falsch war. Die Identitätsgrafik wird getrennt, eine neue Link-Version veröffentlicht und jeder Verbraucher für Aktualisierung oder Korrektur identifiziert.
Schreiben Sie den Rückweg in den Vertrag. Können Kartenplattform und CRM die neue Link-Version bestätigen? Kann ein Verbraucher eine veraltete Version ablehnen? Die britische FCA empfiehlt Firmen in ihrem jeweiligen Geltungsbereich, Menschen, Prozesse, Technik und Informationen hinter wichtigen Geschäftsdiensten zu kartieren. Wenn diese Identitätsausgabe einen solchen Dienst unterstützt, gehört ihre Replay- und Fallback-Abhängigkeit in diese Karte. Nicht jeder Personen-Link ist selbst ein wichtiger Geschäftsdienst.
Begrenzen Sie die Daten für jeden Verbraucher. Die Europäische Kommission erläutert Zweckbindung, Datenminimierung und Richtigkeit als Grundprinzipien für personenbezogene Daten. Praktisch kann ein Serviceteam den zulässigen Link zwischen zwei Datensätzen benötigen, ohne alle Karten- oder Compliance-Attribute zu sehen. Lassen Sie die Attribut- und Berechtigungsentscheidung von Datenschutz und Sicherheit der Bank freigeben.
Welche Abnahmetests entscheiden die Shortlist?
Verwenden Sie bei allen Anbietern dieselben bankdefinierten, synthetischen oder ordnungsgemäß freigegebenen Datensätze. Ein hoher Gesamtwert für Match-Qualität ersetzt die folgenden Fehlerfälle nicht. Jeder Test braucht Quell-IDs und Versionen, Link-Begründung, Betriebsprotokoll, erforderliche menschliche Entscheidung und Bestätigung der Verbraucher. Latenzziele legt die Bank pro Arbeitsablauf fest; ein unbelegtes Produktversprechen reicht nicht.
Grenzfälle, erwartete Belege und zuständige Stellen
| Test | Erwartetes Ergebnis | Beleg und Eigentümer |
|---|---|---|
| Fehl-Merge | Alex und Jamie bleiben trotz Konto oder Adresse getrennte Personen. | Negative Testfälle und Link-Begründung; Identitätsverantwortliche geben frei. |
| Übersehener Link | Freigegebene Alex/Aleks-Varianten werden verbunden oder zur Prüfung gegeben. | Kandidatenbeleg und Prüferentscheidung; Identitätsverantwortliche. |
| Korrigierter Datensatz | Ein geändertes CRM-Feld löst Neubewertung aus, ohne die alte Entscheidung zu löschen. | Vorher-/Nachher-Version und Verbraucher-Update; CRM-Eigentümer. |
| Spätes Event | Ältere Kartendaten überschreiben eine neuere Beziehung nicht durch Ankunftsreihenfolge. | Quell- und Empfangszeit sowie Replay-Protokoll; Karten-Eigentümer. |
| Split | Ein falscher Link lässt sich umkehren; betroffene Verbraucher werden aktualisiert. | Split-Entscheidung, neue Link-Version und Bestätigungen; Identitäts- und Verbraucher-Eigentümer. |
| Idempotentes Replay | Wiederholung desselben Events erzeugt keine zweite Person oder Kante. | Event-Schlüssel und Grafik vor/nachher; Integrations-Eigentümer. |
| Berechtigungsgrenze | Unberechtigte Verbraucher lesen keine Karten- oder Screening-Details. | Abgewiesener Abruf und Zugriffsprotokoll; Sicherheit und Datenschutz. |
| Veralteter Link | Ein Verbraucher erkennt eine überholte Link-Version und nutzt den vereinbarten Rückweg. | Version, Alarm und Fallback; Verbraucher-Eigentümer. |
Mit diesen Tests wird „Echtzeit“ zu einer überprüfbaren Frage. Legen Sie fest, welches Event die Uhr startet, welcher Verbraucher aktuell sein muss, welche Verzögerung zulässig ist, wann alarmiert wird und was bei Ausfall des Feeds geschieht. Prüfen Sie Anlage, Korrektur und Split getrennt. Ein schneller Erstimport beweist keine schnelle Korrektur.
Wie sollte eine Bank das Werkzeug auswählen?
Bewerten Sie den Vertrag, nicht eine allgemeine Feature-Liste. Jeder Anbieter sollte dieselben freigegebenen Datensätze in Kernbank-, CRM- und Kartenform aufnehmen, Adapter und zulässige Attribute zeigen, jeden vorgeschlagenen Link erklären, ein spätes Event wiederholen, einen Fehl-Merge trennen und genau ausweisen, was nachgelagerte Systeme erhalten. Bewerten Sie Belege, Änderungsverarbeitung, Umkehrbarkeit, Berechtigungen und operative Zuständigkeit. Preis und Betrieb sind wichtig, ersetzen aber keinen erklärbaren Link.
Tilores kann als Identitätsschicht für Finanzdienstleistungsdaten evaluiert werden. Die eigene Übersicht nennt Kernbank- und CRM-Zusammenführung und Audit-Trail. Fordern Sie die kartenspezifische Anbindung, das Latenzziel Ihrer Bank und Split-/Replay-Verhalten als Demonstration auf Ihren Daten, statt sie aus einer Marketingseite abzuleiten. Geht das Programm auch über Firmen und wirtschaftlich Berechtigte, halten Sie diese Entity-Arbeit von Personen- und Karteninhaber-Links getrennt.
Ein brauchbares Entscheidungspaket ist klein: die Matrix mit benannten Eigentümern, der fiktive Grenzfall, ein freigegebener Testsatz, ein Pass-/Fail-Vermerk pro Test, offene Ausnahmen, Betriebseigentum und ein Stop-Pfad. Kann ein Anbieter einen Zusatzkarteninhaber nicht getrennt halten oder einen Fehl-Merge nicht ohne manuelle Rekonstruktion umkehren, gehört dieser Fehler vor einen breiten Rollout.
Häufige Fragen
Ist die Kartennummer ein guter gemeinsamer Personenschlüssel?
Nein. Verwenden Sie bankkontrollierte Personen- oder Karteninhaber-Quell-IDs und modellieren Sie Karte und Konto als eigene Objekte. Ein Kartenverweis hilft, eine Beziehung zu finden, darf aber einen Zusatzkarteninhaber nicht zum Kontoinhaber machen.
Wem gehört der „zusammengeführte Kunde“ nach der Auflösung?
Kein System übernimmt dadurch sämtliche Feldautorität. Die Identitätsschicht verantwortet Link und Beleg. Kernbankensystem, CRM und Kartenplattform behalten ihre Quelldaten und Berechtigungen. Eine Kundensicht zeigt Herkunft und Entscheidungszeit jedes Werts.
Wie schnell muss eine Korrektur den Link ändern?
Setzen Sie das Ziel je Arbeitsablauf. Benennen Sie Quell-Event, zu aktualisierenden Verbraucher, zulässige Verzögerung und Fallback bei veralteten Links. Testen Sie Korrektur und Split getrennt vom Erstabgleich.
Kann derselbe Link für Sanktionen, PEP und Adverse Media genutzt werden?
Er kann als Identitätskontext vorgeschlagen werden. Screening bleibt eine gesonderte kontrollierte Entscheidung. Das zuständige Team muss zulässige Daten, Fehl-Treffer, Prüfschritte und Audit-Belege pro Arbeitsablauf testen. Ein Personen-Link ist keine Freigabe.
Quellen
Sehen Sie, was aufgelöste Entitätsdaten für Ihr Unternehmen — und Ihre KI — leisten.