Wie erstellt eine Bank 2026 eine Einlegerübersicht, die die Einlagensicherung akzeptiert? FSCS und EU-Regeln

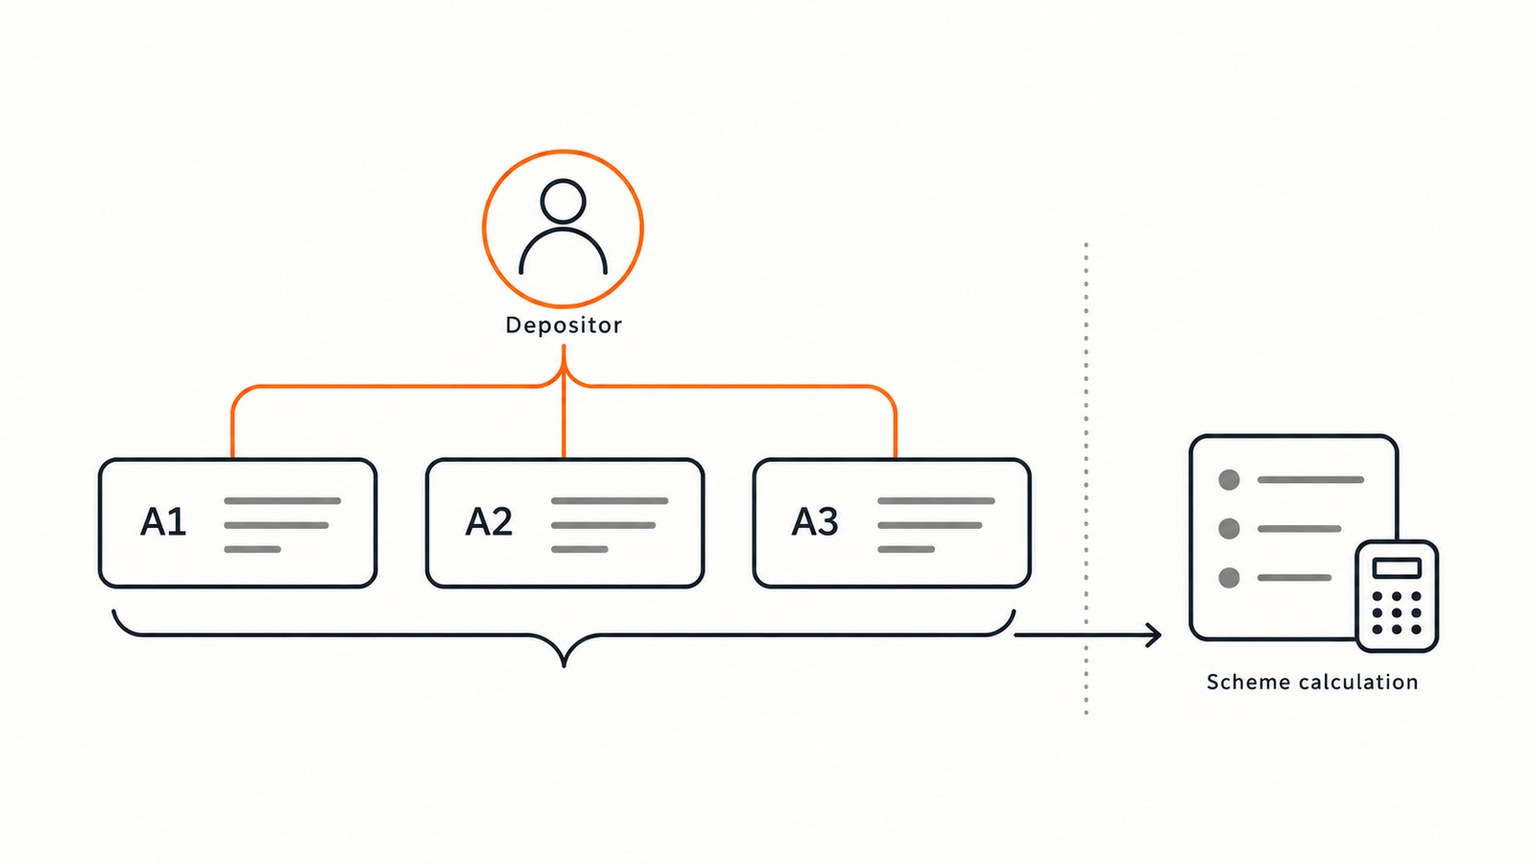
Kurzfassung: Erstellen Sie die Einlegerdatei aus aufgelösten Einlegern, erhalten Sie Kontodetails und wenden Sie die Aggregations- und Deckungsregeln des Sicherungssystems an. Mit Tilores verknüpfen wir systemübergreifende Kundendatensätze und machen ihre Verknüpfungsregeln prüfbar. Entschädigungsfähigkeit, Guthaben und Dateiprüfung bleiben Aufgabe der Bank. Matching allein garantiert keine Annahme.
Demo buchen · Tilores Studio kostenlos testen
Auf dieser Seite
- Was bedeutet ein Kunde in einer FSCS-Datei?
- Wie werden aus drei Konten zwei Einlegerprofile?
- Wie lösen Sie die Dublette auf, ohne eine namensgleiche Person einzubeziehen?
- Welche Regeln unterscheiden sich 2026 zwischen Großbritannien, EU und Deutschland?
- Welche Nachweise machen die Datei einreichungsbereit?
- Was sollte der Verantwortliche für die Einlegerdatei noch prüfen?
- Quellen
Eine Einlegerdatei kann auf den Cent aufgehen und das Geld einer Person trotzdem auf zwei Kundenprofile verteilen. Für das Team, das die Datei freigibt, ist das ein heikler Fehler: Der finanzielle Abgleich stimmt, die Berechnung je Einleger jedoch nicht.
Die Ursache steckt in zwanzig Jahren Kontoeröffnungen, abgelösten Systemen und veränderten Kundendaten. Das Meldeteam übernimmt diese Identitäten. Eine sauber formatierte Exportdatei klärt noch nicht, ob zwei Profile derselben Person gehören.
Erstellen Sie die Einlegersicht vor der Anwendung der Sicherungsgrenze. Belegen Sie anschließend die Zuordnung von Konten zu Personen und die Formatregeln getrennt. So erhält die Bank einen konkreten Test für ihren Kundenstamm und einen begründeten Finanzierungsanlass für dessen Lücken.
Was bedeutet ein Kunde in einer FSCS-Datei?
Ein Kunde bedeutet hier einen aufgelösten Einleger mit dem richtigen Gesamtsaldo. Die einzelnen Konten bleiben dabei erkennbar. Die PRA-Definition des Single Customer View bezieht sich auf die gesamten entschädigungsfähigen Einlagen eines Einlegers bei einem Institut; Konten der Exclusions View gehören in eine gesonderte Sicht. Ein Marketingprofil und ein Kontodatensatz beantworten jeweils andere Fragen.
Im SCV-Leitfaden der FSCS, Seite 15, trennen die Formate 1 und 2 die Einlegerdaten von den Kontozeilen. Format 3 wiederholt die Einleger- und Aggregatdaten dagegen in jeder Kontozeile. Wer wiederholte Zeilen pauschal löscht, kann damit gültige Konten entfernen. Entscheidend ist eine einheitliche Einlegeridentität über die betreffenden Zeilen hinweg.
Diese Unterscheidung muss vor der Formatierung des Exports geklärt sein. Die FSCS nennt doppelte Profile unter den häufigen SCV-Fehlern. Eine eindeutige Kundennummer je Quellsystem belegt noch nicht, dass dieselbe Person bankweit nur eine Nummer besitzt.
Wie werden aus drei Konten zwei Einlegerprofile?
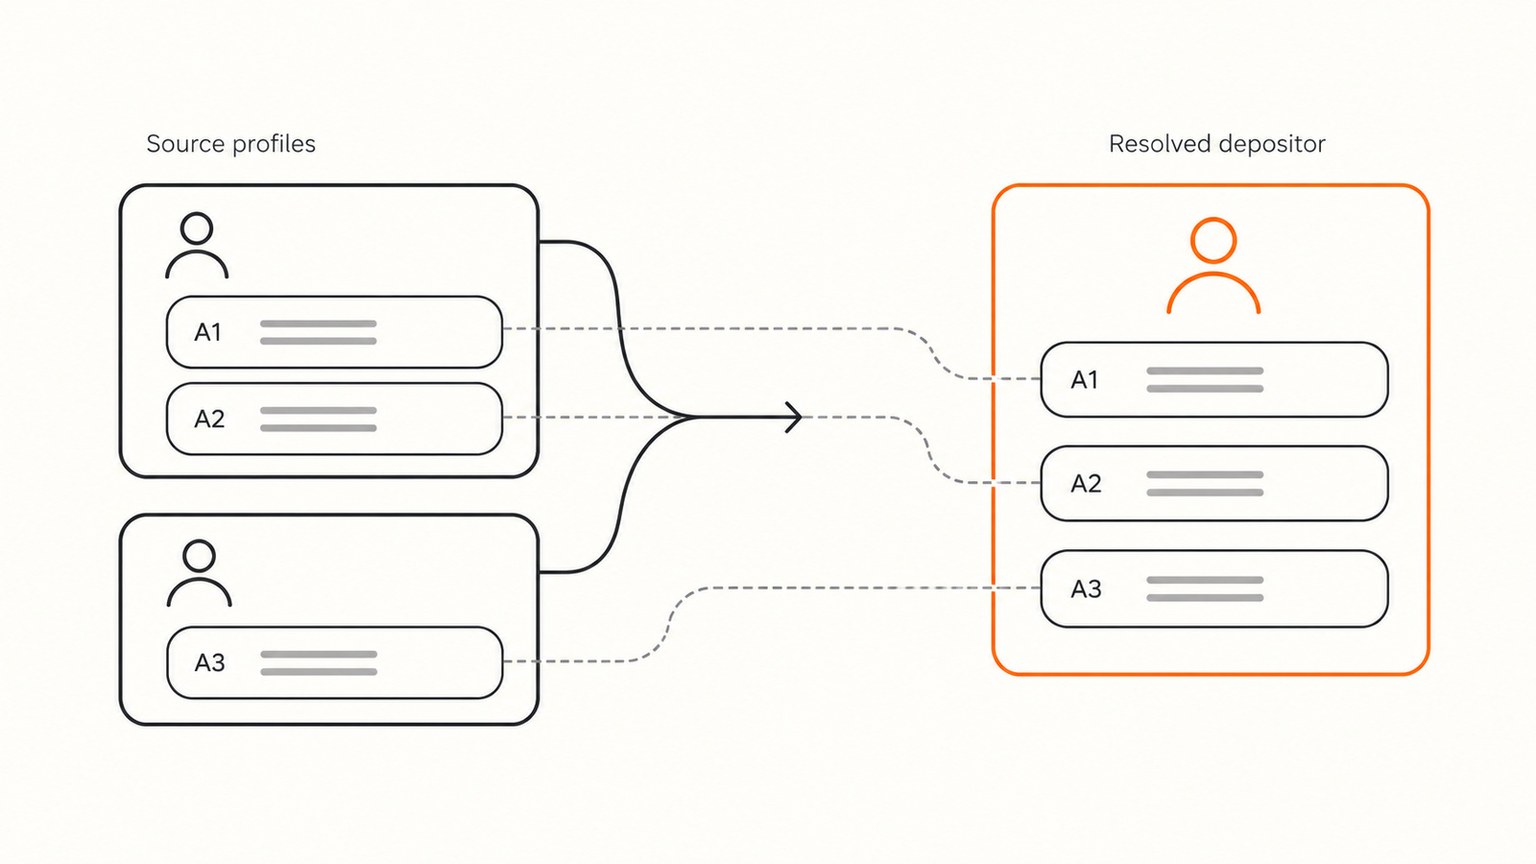
Aus drei Konten werden zwei Profile, wenn eine Bank getrennte Kundenidentitäten aus ihren Quellsystemen in den Export übernimmt. Die Kontosalden können weiterhin stimmen. Der berechnete gedeckte Betrag kann trotzdem falsch sein.
Betrachten Sie die britische Einlegerin Evelyn Jane Hart mit drei über zwanzig Jahre eröffneten Einzelkonten. Der bisherige Export fasst die ersten beiden Konten zusammen und behandelt das App-Konto als eine andere Person. Alle drei Guthaben seien entschädigungsfähig, bei demselben zugelassenen Institut geführt, in Pfund ausgewiesen und zum selben Stichtag erfasst. Zinsen, vorübergehend hohe Guthaben und weitere Anpassungen bleiben für dieses Rechenbeispiel außer Betracht.
Drei Konten, eine Einlegerin, zwei bisherige Profile
| Quelle und Eröffnungsjahr | Name und Nachweise | Guthaben | Bisheriges Profil |
|---|---|---|---|
| Filial-Kernsystem, 2006 | Evelyn J Hart; frühere Adresse; Geburtsdatum vorhanden; geprüfte Identitätskennung V742. | 40.000 GBP | A |
| Sparsystem, 2014 | E. J. Hart; frühere Adresse; Geburtsdatum fehlt; archivierte Onboarding-Unterlagen ordnen das Konto V742 zu. | 35.000 GBP | A |
| App-System, 2026 | Evelyn Jane Hart; aktuelle Adresse; übereinstimmendes Geburtsdatum; geprüfte Identitätskennung V742. | 75.000 GBP | B |
Nach dem am 23. Oktober 2026 geprüften Stand beträgt die reguläre FSCS-Sicherungsgrenze 120.000 GBP je Person und im Vereinigten Königreich zugelassenem Institut. Sie gilt seit dem 1. Dezember 2025. Zwei Profile mit jeweils 75.000 GBP ergeben einen fehlerhaft gedeckten Gesamtbetrag von 150.000 GBP, wenn die Berechnung die Grenze auf jedes Profil einzeln anwendet. Nach der Zusammenführung zur richtigen Einlegeridentität gilt: 40.000 + 35.000 + 75.000 = 150.000 GBP. Unter diesen Annahmen sind davon 120.000 GBP gedeckt. Die Überzeichnung beträgt 30.000 GBP.
Konten bei verschiedenen Bankmarken mit derselben Banklizenz zählen für diese Grenze zusammen.
Im Hauptbuch steht kein Guthaben doppelt. Der Fehler entsteht, weil die Berechnung die Sicherungsgrenze auf zwei Darstellungen derselben Person anwendet. Das Beispiel zeigt eine falsche Berechnung und behauptet nicht, dass die FSCS diesen Betrag tatsächlich auszahlen würde.
Neue Beiträge zu Entity Resolution, Identitätsdaten und KI. Kein Spam, Abmeldung jederzeit möglich.
Wie lösen Sie die Dublette auf, ohne eine namensgleiche Person einzubeziehen?
Lösen Sie die Dublette anhand von Nachweisen dafür, dass die Konten derselben Person gehören, auf und behandeln Sie widersprüchliche sowie fehlende Kennungen ausdrücklich. Ein ähnlicher Name an derselben Adresse liefert einen Prüfkandidaten. Er belegt keinen Anspruch auf ein Konto.
- Einleger und Institutsgrenze bestimmen. Trennen Sie Quellen-Kundennummern, Kontonummern und das maßgebliche rechtliche Institut. Halten Sie nach den Regeln des Sicherungssystems fest, welchem Inhaber oder Begünstigten jedes Guthaben zusteht. Aggregieren Sie nicht pauschal über eine Bankengruppe hinweg.
- Normalisieren und Originalwerte behalten. Vergleichen Sie Namens- und Adressvarianten mit kontrollierten Transformationen und erhalten Sie die ursprünglichen Felder samt Herkunft. Unser Leitfaden zur Normalisierung von Bankkundennamen und Adressen erläutert diese Vorbereitung. Eine veränderte Namensschreibweise beweist nicht, dass die Konten derselben Person gehören.
- Widersprüche in der gesamten Entität prüfen. Prüfen Sie widersprüchliche verifizierte Kennungen, auch wenn ein Datensatz ohne Kennung zwei verschiedene Personen verbinden könnte. Geben Sie den Widerspruch zur Klärung weiter. Entfernen Sie kein störendes Feld, damit ein Match zustande kommt.
- Unklarheiten mit dokumentierten Nachweisen klären. Bei Evelyns Sparkonto prüft eine zuständige Person die archivierte Onboarding-Zuordnung zu V742 und hält den Verknüpfungsgrund fest. Ohne diesen Nachweis bleibt die Inhaberschaft ungeklärt und wird im Ausnahmeverfahren der Bank eskaliert. Eine Steward-Entscheidung braucht Grund, Verantwortlichen und Ergebnis.
- Nach der Identitätsentscheidung aggregieren. Erzeugen Sie die Einlegersicht aus den bestätigten Zuordnungen und behalten Sie jedes Kontoguthaben. Wenden Sie die Regeln für Entschädigungsfähigkeit, Inhaberschaft, Ausschlüsse und Deckung an. Gleichen Sie das Ergebnis anschließend mit dem Quellextrakt ab.
Wo unterstützt Tilores den Einlegerprozess?
Mit Tilores stellen wir die Identitätszuordnung bereit, bevor die Bank Einlegeraggregate berechnet. Wir normalisieren eingehende Datensätze, behalten die Originalwerte und erhalten die Regel hinter einer Verknüpfung. Unsere Konsistenzregeln auf Entitätsebene können Kennungen über die Kandidatenentität hinweg prüfen. Ihre Konfiguration hat Stabilitäts- und Leistungsgrenzen. Testen Sie die eingesetzte Version deshalb mit fehlenden Kennungen, Widersprüchen und Datensatzänderungen, bevor Sie sie für den Extrakt nutzen.
Unsere GraphQL-Entitätsantwort liefert verknüpfte Datensätze und Kanten (englische Dokumentation). Erhalten Sie Quellkundenkennungen und Kontoreferenzen im Eingabeschema, damit das Exportteam jede bestätigte Zuordnung zu den Kontozeilen zurückverfolgen kann. Lassen Sie uns Evelyns drei Konten, die fehlende Kennung und eine bestätigte andere Person an derselben Adresse zeigen. Vergleichen Sie das Ergebnis mit geprüften Inhaberschaftsnachweisen. Anschließend wendet der SCV-Prozess der Bank Guthaben, Entschädigungsfähigkeit und die Dateiregeln des jeweiligen Sicherungssystems an.
Eine leere Kennung bestätigt keinen Match. Unsere Release Notes vom 16. Oktober 2026 beschreiben eine standardmäßig deaktivierte Änderung beim Umgang mit widersprüchlichen Datensatzaktualisierungen. Lassen Sie uns das Verhalten Ihrer eingesetzten Konfiguration nachweisen. Die Bank verantwortet weiterhin ihre Prüfentscheidungen und die Regeln der Meldedatei. Der Kauf einer Matching-Engine zertifiziert keine Einreichung.
Welche Regeln unterscheiden sich 2026 zwischen Großbritannien, EU und Deutschland?
Das Identitätsproblem tritt in mehreren Rechtsräumen auf. Dateispezifikation und rechtliche Vorgaben müssen Sie für jedes Institut gesondert prüfen. Eine deutsche Bank braucht das Format ihres Sicherungssystems und darf einen FSCS-Export nicht als europäische Vorlage behandeln.
Was muss eine britische Bank bereitstellen können?
Nach den aktuellen PRA Depositor Protection Rules 12.1 und 12.2 müssen sämtliche SCVs und Exclusions Views binnen 24 Stunden nach Nichtverfügbarkeit der betreffenden Einlagen oder binnen 24 Stunden nach Anforderung durch PRA oder FSCS bereitstehen. Regel 12.4 verlangt eine sichere elektronische Übermittlung in kompatiblem Format. Regel 12.7 verlangt die automatische Ermittlung gedeckter Beträge und der Anteile oberhalb der Sicherungsgrenze.
Die FSCS-Seite verlinkt am 23. Oktober 2026 weiterhin den im Dezember 2025 überarbeiteten Leitfaden vom Januar 2021 und kündigt weiterhin eine neue Fassung für Anfang 2026 an. Nutzen Sie das verlinkte Dokument zusammen mit dem aktuellen Rulebook und bestätigen Sie die anwendbare Spezifikation vor der Einreichung. Eine angekündigte Fassung ist kein Nachweis für deren Veröffentlichung.
Was gilt für eine deutsche Bank?
Die aktuelle Übersicht der Europäischen Kommission zur Einlagensicherung bestätigt die reguläre EU-Sicherungsgrenze von 100.000 Euro. Die EBA-Erläuterung zu Artikel 7 der Einlagensicherungsrichtlinie beschreibt die Aggregation beim selben Institut unabhängig von Anzahl der Einlagen, Währung und Ort innerhalb der Union. Sie unterscheidet außerdem entschädigungsfähige Einlagen von ihrem gedeckten Anteil.
Für Deutschland verbindet § 7 Absatz 3 und 8 EinSiG die Gesamtforderung gegen das Institut mit der Pflicht, die vom Sicherungssystem benötigten Einlegerinformationen maschinell bearbeitbar bereitzustellen. § 8 EinSiG legt die reguläre Grenze von 100.000 Euro und gesonderte Voraussetzungen für höheren Schutz fest. Der Eurobetrag ist eine eigene gesetzliche Grenze, keine Umrechnung des britischen Betrags aus Evelyns Beispiel.
- Bestimmen Sie das dem Institut zugeordnete gesetzliche Sicherungssystem. Die Bundesbank erläutert die unterschiedlichen gesetzlichen Systeme in Deutschland. Nicht jedes deutsche Institut ist der EdB zugeordnet.
- Für zugeordnete Institute verlangen die EdB-Vorgaben zur Datenbereitstellung die jederzeitige Erstellung einer Einreicherdatei und verweisen auf die Spezifikation ED BASIS.
- Verfolgen Sie Rechtsänderungen gesondert. Die Richtlinie (EU) 2026/804 trat am 10. Mai 2026 in Kraft; die Umsetzungsfrist endet am 11. Mai 2028. Halten Sie daraus entstehende nationale Vorgaben und Änderungen der Dateispezifikation mit ihrem jeweiligen Anwendungsdatum fest.
Gemeinschaftskonten und Begünstigtenverhältnisse brauchen eine eigene Zuordnung der Ansprüche. § 7 Absatz 4 EinSiG stellt bei Gemeinschaftskonten auf den Anteil des einzelnen Inhabers ab; ohne besondere Bestimmungen erfolgt eine gleiche Zuordnung. Zwei Personen zu einem Haushaltsprofil zusammenzuführen ersetzt diese Aufteilung nicht.
Welche Nachweise machen die Datei einreichungsbereit?
Für die Einreichung müssen Identitäten, Guthaben und exportierte Struktur zum selben Stichtag zusammenpassen. Eine technisch lesbare Datei belegt davon nur einen Teil.
Die überarbeiteten EBA-Leitlinien zu Stresstests von Einlagensicherungssystemen, Abschnitt 4 unterscheiden gültige SCV-Dateien von mangelhaften Einträgen innerhalb solcher Dateien. Prüfen Sie bei Ihrer eigenen Generalprobe deshalb die Verwendbarkeit der Datei und die Fehler in ihren Einträgen getrennt. Die Leitlinien betreffen Tests der Sicherungssysteme. Die folgenden Prüfungen sind unsere vorgeschlagenen technischen Kontrollen und keine amtliche Abnahmeliste.
- Identität: Prüfen Sie bekannte Dubletten und bekannte unterschiedliche Personen. Nehmen Sie Verbindungen über fehlende Kennungen, gemeinsame Adressen und widersprüchliche geprüfte Kennungen auf. Für ungeklärte Inhaberschaft braucht es eine verantwortete Entscheidung.
- Vollständigkeit: Ordnen Sie den gesamten Quellenbestand dokumentiert der SCV-Sicht, der Exclusions View und weiteren zutreffenden Kategorien zu. Klären Sie verwaiste Kontozeilen und unerklärte Auslassungen.
- Beträge: Gleichen Sie Kontoguthaben und Einlegeraggregate getrennt ab. Berechnen Sie nach einer korrigierten Gruppierung die Deckung neu, auch wenn die Gesamtsumme aller Einlagen bereits stimmt.
- Struktur: Prüfen Sie das tatsächliche Dateiformat, einheitliche Kundenkennungen, Pflichtfelder und Regeln für wiederholte Angaben. Erproben Sie sichere Übermittlung und die anwendbare Erstellungsfrist.
- Änderungen: Fixieren Sie Datenstand und Regelversion für den Extrakt. Bewahren Sie Zuordnungen und Prüfbelege auf, damit sich das Ergebnis reproduzieren und eine spätere Korrektur erklären lässt.
Unser Entity Event Stream stellt Merge- und Split-Ereignisse für nachgelagerte Systeme bereit. Der Exportprozess muss diese Änderungen verarbeiten und betroffene Aggregate neu berechnen. Eine alte Einlegernummer darf nicht dauerhaft als richtig gelten. Unser Leitfaden zu Entitätsänderungen in nachgelagerten Systemen erläutert die dafür nötige nachvollziehbare Historie.
Derselbe aufgelöste Kunde kann Abläufe für Sanktionen, PEP und Adverse Media unterstützen. Jeder Ablauf braucht jedoch seinen eigenen Zweck und eigene Kontrollen. Übernehmen Sie geprüfte Identitätsnachweise in den Einlagenprozess und wenden Sie die Klassifizierungsregeln des Sicherungssystems an. Eine Screening-Kennzeichnung allein entscheidet nicht über die Entschädigungsfähigkeit.
Müssen Sie dafür eine neue Matching-Engine kaufen?
Nein. Eine Bank mit einem verlässlichen, getesteten Kundenstamm kann diesen nutzen. PRA SS18/15, Abschnitt 8 lässt unterschiedliche Systemansätze einschließlich interner Systeme und Tabellenkalkulation zu, sofern sie die Vorgaben erfüllen. Wir werden relevant, wenn die systemübergreifende Identitätsauflösung, Erklärbarkeit oder fortlaufende Korrektur die fehlende Fähigkeit ist.
Begründen Sie die Finanzierung mit dem konkreten Fehler im SCV-Programm: Ein Einleger besitzt noch zwei Profile, oder zwei Einleger teilen sich eines. Verlangen Sie vor einem Kauf oder Systemwechsel den Nachweis am Beispiel der drei Konten und einer namensgleichen Person. Das brauchbare Ergebnis ist ein reproduzierbares Einlegeraggregat, das die Bank erklären und vertreten kann.
Was sollte der Verantwortliche für die Einlegerdatei noch prüfen?
Muss jeder Einleger eine einzige physische Zeile belegen?
Nein. Ein Einleger braucht eine einheitliche Identität und ein einheitliches Aggregat; die Zeilenstruktur bestimmt das FSCS-Format. Format 3 behält je Konto eine Kontozeile und wiederholt dort dieselben Einleger- und Aggregatdaten. Erhalten Sie gültige Kontozeilen.
Reichen gleicher Name und gleiche Adresse für eine Zusammenführung?
Gleicher Name und gleiche Adresse allein belegen nicht, dass die Konten derselben Person gehören. Nutzen Sie geprüfte Identitätsnachweise und klären Sie Widersprüche. Testen Sie bei unserer Engine die Konsistenzkonfiguration und den Umgang der Bank mit mehrdeutigen Datensätzen, bevor solche Verknüpfungen ein SCV-Aggregat verändern.
Kann eine deutsche Bank eine Datei im FSCS-Format unverändert einreichen?
Eine deutsche Bank muss die anwendbare Spezifikation ihres eigenen Sicherungssystems verwenden. Für EdB-zugeordnete Institute gelten die EdB-Vorgaben zur Einreicherdatei. Die gemeinsame Aggregation je Einleger macht britische und deutsche Dateiformate nicht austauschbar.
Garantiert eine bestandene Dublettenprüfung die Annahme durch die FSCS?
Eine Dublettenprüfung garantiert keine Annahme. Die Bank muss zusätzlich die anwendbaren Vorgaben zu Entschädigungsfähigkeit, Inhaberschaft, Beträgen, Ausschlüssen, Feldern, Übermittlung und Fristen erfüllen. Unsere Engine kann die Identitätsauflösung unterstützen. Die Bank verantwortet ihre vollständige regulatorische Einreichung.
Quellen
- Single customer view, FSCS
- Guide to Single Customer View, January 2021 revised December 2025, FSCS
- Depositor Protection, current PRA Rulebook
- Deposit protection limit change, FSCS
- SS18/15: Depositor protection, effective December 2025, PRA
- Deposit guarantee schemes, European Commission
- Q&A 2015_2324: Clarification on what is considered insured deposits, EBA
- § 7 EinSiG: Umfang und Berechnung des Entschädigungsanspruchs, Bundesrecht
- § 8 EinSiG: Deckungssumme, Bundesrecht
- Einlagensicherung, Deutsche Bundesbank
- Bereitstellung Datenbestand, Entschädigungseinrichtung deutscher Banken
- Directive (EU) 2026/804: legislative summary and implementation dates, European Parliament
- Final report on revised Guidelines on DGS stress tests, EBA/GL/2021/10, EBA
- Consistency, Tilores documentation
- Release Notes, Tilores documentation
- API Reference and Entity Event Stream, Tilores documentation
Sehen Sie, was aufgelöste Entitätsdaten für Ihr Unternehmen — und Ihre KI — leisten.