Verification of Payee und Confirmation of Payee: Wie entscheidet eine Bank 2026, was als Namensübereinstimmung gilt?

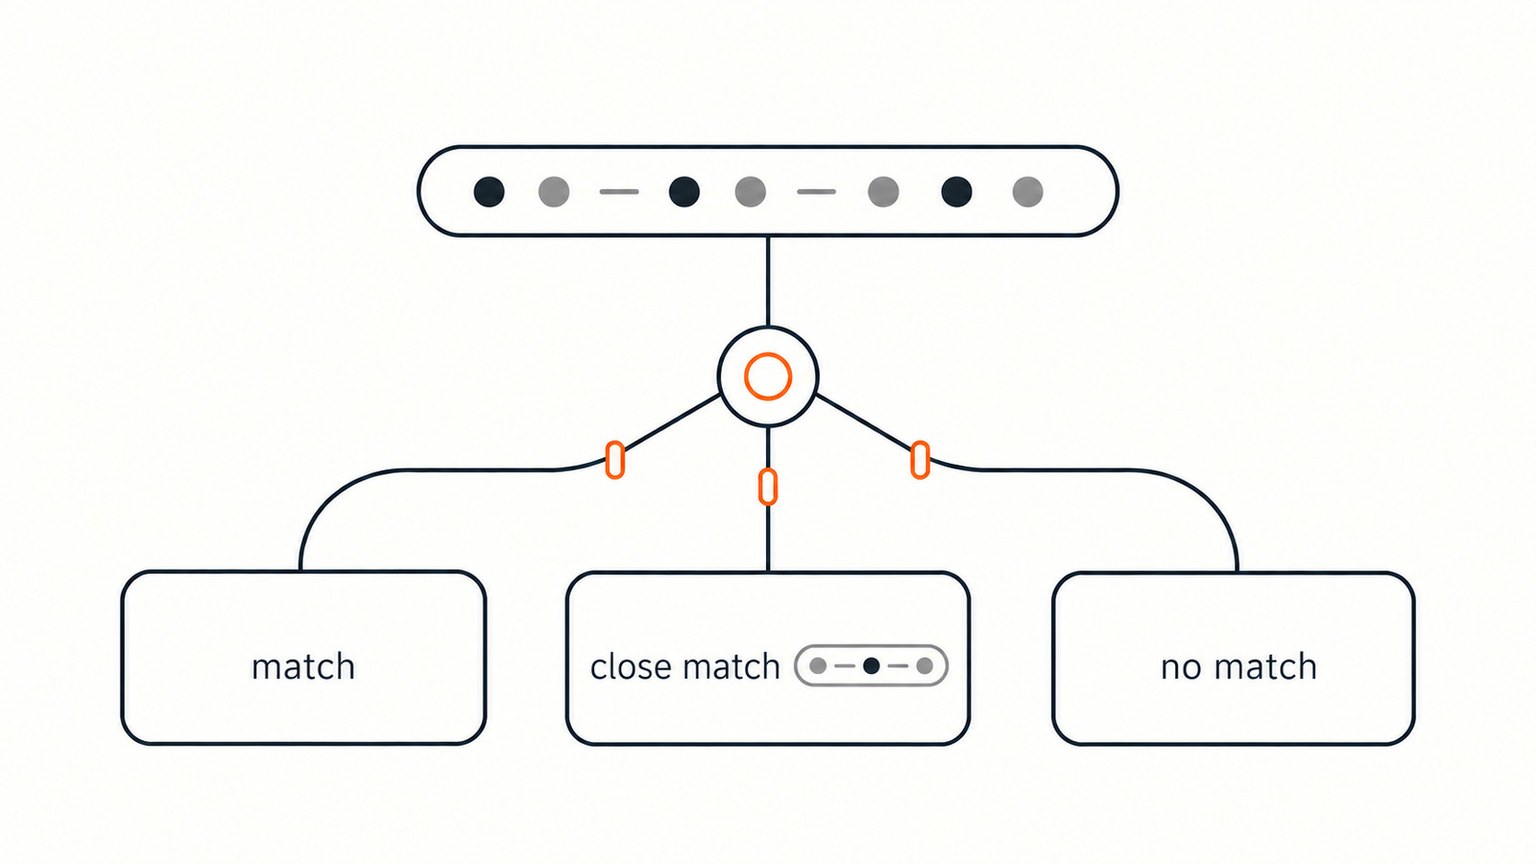
Kurzfassung: Ziehen Sie die Grenze als schriftliche Policy, nicht als einzelnen Ähnlichkeitswert: Legen Sie Regeln für Match, Close Match und No Match je Empfängertyp fest, testen Sie sie an Ihren eigenen gelabelten Kontoinhabernamen und belegen Sie jede Antwort. Mit Tilores führen wir diese Regeln aus und protokollieren, welche gegriffen hat; Antwort im Verfahren und Zahlungsentscheidung bleiben bei der Bank.
Demo buchen · Tilores Studio kostenlos testen
Auf dieser Seite
- Was verlangen Verification of Payee und Confirmation of Payee 2026?
- Warum kostet jede falsche Antwort etwas anderes?
- Wie sollten sich Match, Close Match und No Match je Empfängertyp unterscheiden?
- Was muss eine Matching-Engine zeigen, bevor eine Bank ihr eine echte Zahlung anvertraut?
- Wie sollte eine Bank ihre Policy für den Namensabgleich testen?
- Sollte eine Bank die Prüfung selbst bauen, kaufen oder eine Matching-Engine ergänzen?
- Was sollten Verantwortliche im Zahlungsverkehr noch prüfen?
- Quellen
Ein Zahler gibt zu derselben IBAN drei Varianten eines Namens ein: „Brandt Julia“, dann „J. M. Brandt“, dann „Brandt Gartenbau“. Das Konto ist ein Privatkonto von Julia Marie Brandt, ihre Bank ignoriert bei Personennamen die Reihenfolge, und ein Handelsname ist nicht hinterlegt. Die Antworten lauten Match, Close Match und No Match.
Jede dieser Antworten beruht auf einer Regel, die jemand bei der Bank der Empfängerin gewählt hat. Seit dem 9. Oktober 2025 müssen Banken im Euroraum solche Antworten vor jeder Euro-Überweisung liefern, und britische Banken geben unter Confirmation of Payee ähnliche Antworten. Zahler handeln binnen Sekunden danach.
Die Grenze zwischen Match und Close Match ist deshalb eine Policy-Entscheidung. Sie braucht eine verantwortliche Stelle, ein Testset und eine Versionshistorie, bevor sie einen Score braucht.
Was verlangen Verification of Payee und Confirmation of Payee 2026?
Beide Prüfungen vergleichen den Namen, den der Zahler eingibt, mit dem Namen, den die Bank des Empfängers für das Konto führt, und liefern vor der Autorisierung eine von wenigen Antworten. Keines der beiden Regime schreibt einen Matching-Algorithmus vor, und identisch sind sie nicht.
Was verlangt die EU?
Die Verordnung (EU) 2024/886 hat Artikel 5c in die SEPA-Verordnung eingefügt und nennt den Dienst Empfängerüberprüfung. Die Bank des Zahlers führt sie unmittelbar durch, nachdem der Zahler die Angaben zum Empfänger übermittelt hat, und bevor er die Überweisung autorisieren kann, gleich über welchen Kanal. Auf Anfrage prüft die Bank des Empfängers, ob Kontokennung und Name übereinstimmen. Stimmen sie „nahezu überein“, nennt die Bank des Zahlers den Namen des Empfängers; stimmen sie nicht überein, warnt sie, dass das Geld auf ein Konto gehen könnte, dessen Inhaber nicht der angegebene Empfänger ist. Stand 1. November 2026: Banken in Mitgliedstaaten des Euroraums mussten dies bis zum 9. Oktober 2025 umsetzen, Banken in den übrigen Mitgliedstaaten müssen es bis zum 9. Juli 2027.
Der Dienst ist unentgeltlich (Artikel 5b) und darf den Zahler nicht daran hindern, die Überweisung zu autorisieren (Artikel 5c Absatz 5). Bei juristischen Personen kann der Zahler statt des Namens eine Kennung wie den LEI angeben (Artikel 5c Absatz 1 Buchstabe b). Erwägungsgrund 21 nennt die üblichen Gründe, warum Namen nur nahezu übereinstimmen: diakritische Zeichen, unterschiedliche Transliterationen und gebräuchliche Namen, die von denen in formalen Dokumenten abweichen.
Das englischsprachige Verification Of Payee Scheme Rulebook des European Payments Council (EPC) setzt das in Nachrichten um. Version 1.0 trat am 5. Oktober 2025 in Kraft, Version 1.1 gilt seit dem 20. September 2026. Nach den Begriffsbestimmungen des Rulebooks ist ein Match eine exakte Übereinstimmung mit den Daten, die der Zahlungsdienstleister des Empfängers registriert hat, ein Close Match beinahe eine solche Übereinstimmung und ein No Match eine Kombination, die mit diesen Daten nicht übereinstimmt. Die Bank des Zahlers soll die Antwort innerhalb von 5 Sekunden erhalten, möglichst in 1 Sekunde oder weniger. Der EPC will Ende November 2026 die Versionen 1.2 und 2.0 des Rulebooks veröffentlichen; prüfen Sie diese Begriffe dann gegen den neuen Text.
Was als „nahezu“ gilt, entscheidet die Bank des Empfängers. Die englischsprachigen Matching-Empfehlungen des EPC sind ausdrücklich nicht Teil des Rulebooks. Die antwortende Bank trägt danach die volle Verantwortung für das Matching-Ergebnis und darf deshalb frei andere Kriterien anwenden. Für Firmennamen erlauben die Empfehlungen strengere Kriterien, etwa weil Betrugsversuche mit leicht veränderten Firmennamen wahrscheinlicher sind.
Was verlangt das Vereinigte Königreich?
Im Vereinigten Königreich betreibt Pay.UK Confirmation of Payee und verantwortet dessen Regeln und Standards. Die öffentlichen FAQ nennen vier Ergebnisse: ja, Close Match (mit dem tatsächlichen Kontonamen), nein und nicht verfügbar. Bei einem Privatkonto braucht der Zahler den exakten registrierten Namen; bei einem Gemeinschaftskonto genügt der Name eines Inhabers, und die Reihenfolge ändert das Ergebnis nicht; bei einem Geschäftskonto funktioniert der registrierte Firmenname oder ein für das Konto registrierter Handelsname.
Die Specific Direction 17 des Payment Systems Regulator (PSR) verpflichtete die Unternehmen der Gruppe 1, CoP bis zum 31. Oktober 2023 einzuführen, und die der Gruppe 2 bis zum 31. Oktober 2024. Die Direction wäre am 1. November 2026 ausgelaufen; am 22. Oktober 2026 hat der PSR diese Befristung mit PS26/2 aufgehoben. Sie gilt damit fort, bis sie geändert oder widerrufen wird, und soll in fünf Jahren überprüft werden.
Die vier Antworten, die ein Zahler erhalten kann, EU und UK
| Was die Bank festgestellt hat | EU Verification of Payee (EPC-Antwort) | UK Confirmation of Payee (Pay.UK-Ergebnis) |
|---|---|---|
| Der Name stimmt | Match | Ja, die Angaben stimmen überein |
| Eine kleine Abweichung | Close Match, mit dem registrierten Namen | Close Match, mit dem tatsächlichen Kontonamen |
| Der Name weicht ab | No Match, mit Warnung | Nein, der Name ist falsch |
| Keine Prüfung möglich | Verification check not possible, mit Warnung | Nicht verfügbar |
Neue Beiträge zu Entity Resolution, Identitätsdaten und KI. Kein Spam, Abmeldung jederzeit möglich.
Warum kostet jede falsche Antwort etwas anderes?
Weil es drei echte Antworten gibt, kann eine Bank auf drei Arten falsch liegen, und jeder Fehler trifft jemand anderen.
Was jede falsche Antwort kostet
| Falsche Antwort | Was danach passiert | Wen es zuerst trifft |
|---|---|---|
| Falsches Match | Der Zahler zahlt im Vertrauen auf die Prüfung, womöglich an Betrüger oder an die falsche Person. | Den Zahler, dann beide Banken |
| Falsches Close Match | Die Bank zeigt einen registrierten Namen, den der Zahler womöglich nicht sehen darf. | Den Kontoinhaber |
| Falsches No Match | Eine redliche Zahlung verzögert sich, wird abgebrochen oder landet in einem Telefonat. | Zahler, Empfänger und Kundenservice |
Liegt das Versäumnis bei der Bank des Empfängers, entschädigt sie nach Artikel 5c Absatz 8 die Bank des Zahlers für deren finanziellen Schaden. Matching-Entscheidungen wiegen also schwerer als eine Frage der Kundenerfahrung. Eine lockere Close-Match-Regel bei Gemeinschaftskonten gibt zudem Namen preis: Die EPC-Empfehlungen raten, die Namen anderer Kontoinhaber nicht offenzulegen.
Hand und Christen zeigen, dass das F-Maß eine Gewichtung von Precision und Recall verbirgt, die eigentlich Sache des Problems und seiner Anwender sein sollte. Bei der Empfängerüberprüfung ändert sich das Problem mit dem Empfängertyp.
Wie sollten sich Match, Close Match und No Match je Empfängertyp unterscheiden?
Jeder Empfängertyp braucht eigene Regeln, denn Personennamen, Gemeinschaftskonten, Einzelunternehmer und Unternehmen scheitern auf unterschiedliche Weise und verursachen unterschiedliche Kosten. Ein einziger globaler Schwellenwert ist zugleich zu locker für Firmennamen und zu streng für transliterierte Personennamen.
Personennamen variieren in Reihenfolge, Initialen, Titeln, Akzenten, Transliteration und Doppelnamen. Gemeinschaftskonten bringen einen Inhaber mit, den der Zahler vielleicht nicht nennt. Bei Einzelunternehmern verschwimmen Personen- und Handelsname. Firmennamen bringen Rechtsformen, Abkürzungen und Doppelgänger mit, die einen echten Lieferanten imitieren sollen. Der EPC ergänzt, dass auch die Länge der Namen zu berücksichtigen ist: Eine Änderung in einem Nachnamen mit vier Buchstaben wiegt schwerer als in einem langen Firmennamen.
Die Tabelle ist eine Ausgangs-Policy auf Basis der EPC-Empfehlungen, die an den eigenen Daten der Bank zu testen ist. Für UK Confirmation of Payee akzeptieren Sie zusätzlich einen für das Konto registrierten Handelsnamen und ignorieren die Reihenfolge bei Gemeinschaftskonten.
Eine Ausgangs-Policy mit drei Antworten je Empfängertyp, zu testen an den eigenen Daten der Bank
| Empfängertyp | Match | Close Match | No Match |
|---|---|---|---|
| Privatperson, ein Inhaber | Vor- und Nachname stimmen nach Bereinigung von Groß- und Kleinschreibung, Akzenten, Titeln und Leerzeichen überein; die Reihenfolge wird ignoriert. | Initiale plus Nachname; zwei vertauschte Buchstaben; eine Änderung, begrenzt nach Namenslänge; gleich klingende Buchstaben; eine Transliterationsvariante. | Ein anderer Nachname; nur der Vorname; ein Firmen- oder Handelsname. |
| Gemeinschaftskonto | Vollständiger Name mindestens eines Inhabers. | Close-Match-Kriterien für einen Inhaber erfüllt; nur dessen Name wird zurückgegeben. | Kein Inhabername erfüllt einen der beiden Tests. |
| Einzelunternehmer | Der Personenname des Inhabers oder ein Handelsname, den die Bank geprüft und erfasst hat. | Kriterien für Personennamen; ein erfasster Handelsname mit einer kleinen Abweichung. | Ein Handelsname, den die Bank nicht erfasst hat. |
| Unternehmen | Eingetragener Name oder ein verlässlich erfasster Geschäftsname, nach Normalisierung der Rechtsform. | Geänderte Wortreihenfolge; eine anerkannte Abkürzung; eine Änderung unter einem engeren Limit als bei Personennamen. | Ein anderes prägendes Wort; ein nicht erfasster Name; eine Kennung, die nicht übereinstimmt. |
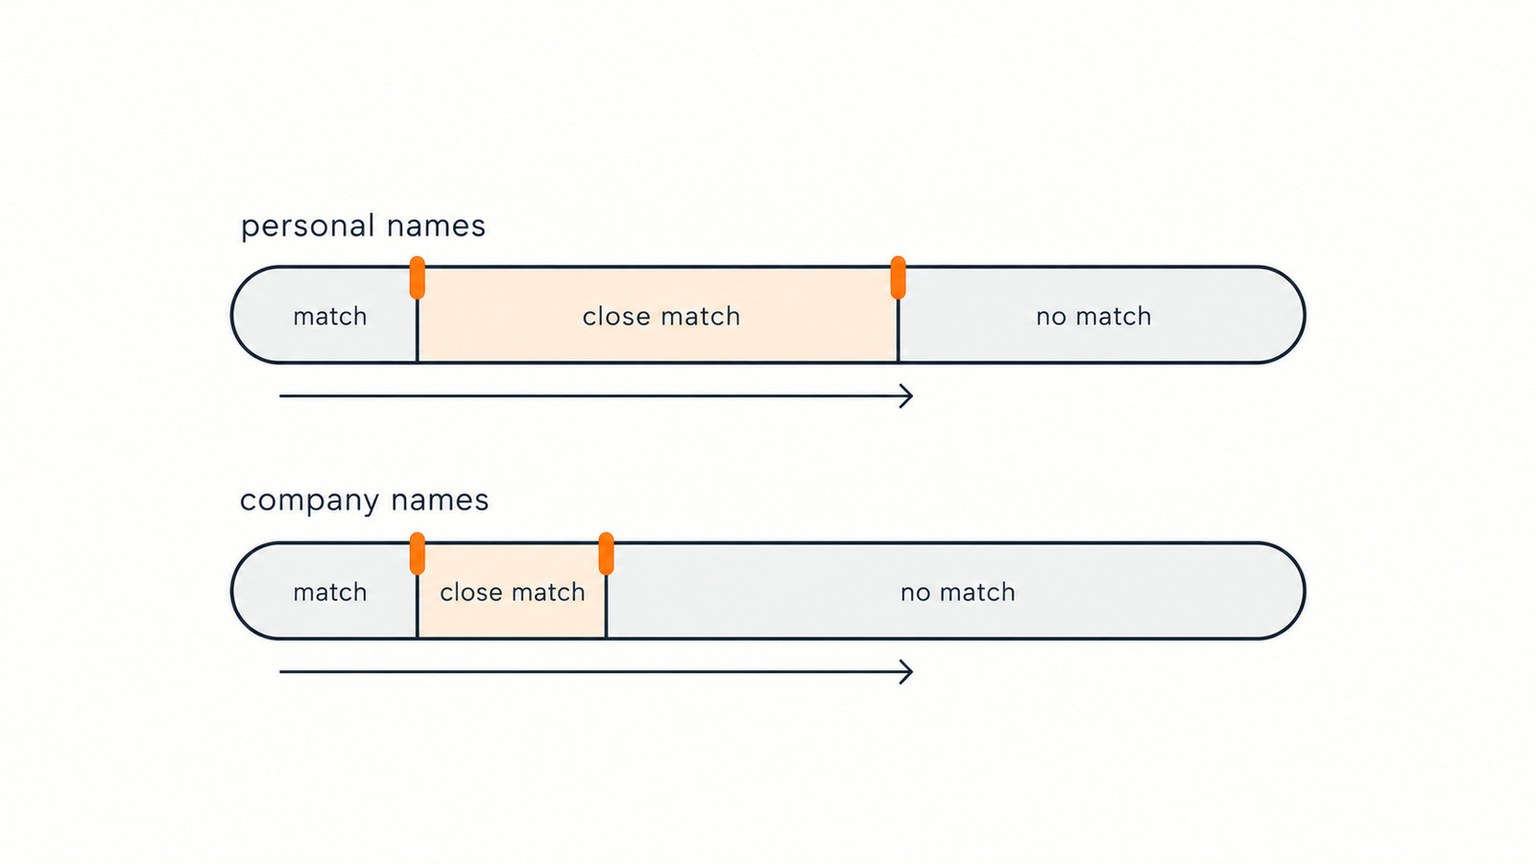
Zwei Entscheidungen in dieser Tabelle brauchen eine benannte verantwortliche Stelle: ob die Reihenfolge bei Personennamen ignoriert wird, was die EPC-Empfehlungen offenlassen, und wie eng das Änderungslimit für Firmennamen sein soll. Ein Lieferantenname, der sich um einen Buchstaben von einem echten unterscheidet, ist ein klassisches Muster beim Rechnungsbetrug, deshalb sollten Close Matches bei Unternehmen in der Regel seltener sein. Unser Leitfaden zum Abgleich von Kundennamen über Schreibvarianten hinweg erklärt die Methoden hinter jeder Zelle.
Was muss eine Matching-Engine zeigen, bevor eine Bank ihr eine echte Zahlung anvertraut?
Zu jedem Ergebnis sollte eine Engine zeigen, welche Regel gegriffen hat, wie die Namen vor und nach der Normalisierung lauteten, wie lange die Antwort dauerte und welche Konfigurationsversion sie erzeugt hat. Ohne diese Angaben lässt sich eine falsche Antwort nicht nachvollziehen.
- Die Regel, die gegriffen hat: eine Regelkennung, die die Bank in ihrer Policy-Tabelle Match, Close Match oder No Match zuordnen kann, und der Inhaberdatensatz, der den Treffer erzeugt hat.
- Normalisierte und ursprüngliche Werte: der bereinigte Vergleichsname mit dem Original daneben, sodass eine Prüferin „Dr. Julia Brandt“ und „julia brandt“ nebeneinander sieht.
- Ein Ergebnis im Zeitbudget: Das Matching ist nur ein kleiner Teil des Umlaufs von 5 Sekunden im Verfahren.
- Versionierte Regeländerungen: ein Probelauf für geplante Änderungen und ein Nachweis, welche Version welche Anfrage beantwortet hat.
Wo passt Tilores in die Empfängerüberprüfung?
Wir sitzen auf der Seite der Empfängerbank, dort, wo die Namen der Kontoinhaber liegen. Mit Tilores löst die Bank die Namen auf, die zu den Inhabern eines Kontos gehören, etwa einen registrierten Namen, einen früheren Namen, einen Mitinhaber oder einen geprüften Handelsnamen, über alle Systeme hinweg, in denen sie liegen. Unsere Transformer für Personen- und Firmennamen trennen Titel, Vornamen, Namenszusätze und Nachnamen, transliterieren Namen aus anderen Schriften ins lateinische Alphabet und lösen Rechtsform und Handelsnamen eines Unternehmens von dem Namen, der für das Matching dient. Der Originalwert bleibt neben dem normalisierten erhalten.
Für die Prüfung selbst kann die Bank je Empfängertyp einen eigenen Suchregelsatz konfigurieren und unsere GraphQL-Suche mit dem eingegebenen Namen und ihrer eigenen Referenz für die Kontoinhaber aufrufen. Jedes Ergebnis listet die passenden Datensätze und die Regel-IDs, die sie erfüllt haben, mit einem hitScore für die Rangfolge. Die Bank ordnet diese Regel-IDs den Antworten zu, zum Beispiel eine Regel für den exakten Namen dem Match und eine Regel für Initiale plus Nachname dem Close Match. Weil ein Treffer den Datensatz benennt, kann die Bank bei einem Close Match nur den registrierten Namen dieses Inhabers zurückgeben. Unsere dynamische Textdistanz legt die erlaubten Änderungen nach Namenslänge fest. Die Suche antwortet in etwa 150 ms auf AWS oder in 1 ms self-hosted.
Eine Regeländerung ist ein Release. Unsere Referenzlisten sind auf eine Version festgelegt, Transformer geben die Version an, in der sie laufen, und submitWithPreview mit dryRun zeigt, wie sich Datensätze auflösen würden, bevor etwas gespeichert wird. Neue Regeln erreichen bestehende Datensätze erst, wenn diese erneut übermittelt werden. Teams können Regeln lokal in Tilores Studio auf bis zu 100.000 Datensätzen ausprobieren.
Unsere Rolle endet beim Matching-Ergebnis und seinem Nachweis. Die Anbindung an das Verfahren, welche Kennungen das Verfahren verlangt, der Wortlaut, den der Zahler sieht, ob eine Zahlung ausgeführt wird, und die Haftung, die daraus folgt, bleiben bei der Bank und ihrem Verfahren. Dieselben Inhabernamen fließen in die tägliche Sanktionsprüfung nach Artikel 5d und in die PEP- und Adverse-Media-Prüfungen der Bank ein, die eigene Entscheidungen bleiben. Unser Leitfaden zur Echtzeit-Integration zeigt, wo der Aufruf im Stack einer Bank sitzt, und unser Deployment reicht von verwaltetem AWS bis on-premises.
Wie sollte eine Bank ihre Policy für den Namensabgleich testen?
Testen Sie die Policy so, wie sie scheitern wird: je Empfängertyp, an den eigenen Namen der Bank und mit gezielten Täuschungsfällen neben den redlichen.
- Je Empfängertyp ziehen und labeln. Ziehen Sie Namenspaare getrennt für Privat-, Gemeinschafts-, Einzelunternehmer- und Firmenkonten aus den eigenen Datensätzen der Bank, im Rahmen ihrer Datenschutzbewertung, und lassen Sie die Policy-Verantwortlichen jedes Paar mit erwarteter Antwort und Begründung labeln.
- Jeden Empfängertyp für sich messen. Weisen Sie Precision und Recall für Match und für Close Match je Empfängertyp aus, und ergänzen Sie ein Set mit Täuschungsfällen: ähnliche Firmennamen, Änderungen um einen Buchstaben, vertauschte Rechtsformen und sehr kurze Namen.
- Das Set vor jedem Release erneut laufen lassen. Spielen Sie jede Regeländerung als Probelauf gegen das ganze Set, vergleichen Sie mit der zuletzt freigegebenen Version, und halten Sie fest, welche Version live geht.
Rechnen Sie damit, dass die Close-Match-Quote die Zahl ist, über die das Geschäft streitet, und schreiben Sie deshalb einen Zielwert je Empfängertyp in die Policy. Unser Leitfaden zur Messung der Genauigkeit von Entity Resolution erklärt die Kennzahlen.
Sollte eine Bank die Prüfung selbst bauen, kaufen oder eine Matching-Engine ergänzen?
Eine Bank kann die Prüfung bei einem Zahlungsverkehrsdienstleister einkaufen. Die offene Frage wandert dann zu ihren eigenen Kontoinhabernamen: Gemeinschaftskonten, Handelsnamen und Altformate, verteilt auf mehrere Systeme. Diese Daten bestimmen die Antwort, gleich welcher Dienst die Nachricht überträgt, und genau dort verdient sich eine Matching-Engine ihren Platz.
Welchen Weg eine Bank auch wählt: Schreiben Sie die Policy mit drei Antworten je Empfängertyp, testen Sie sie an Ihren eigenen gelabelten Namen, und versionieren Sie jede Änderung.
Was sollten Verantwortliche im Zahlungsverkehr noch prüfen?
Schreibt das EPC-Rulebook einen Algorithmus für den Namensabgleich vor?
Nein. Das EPC-Rulebook legt die Antworten fest, und die separaten Matching-Empfehlungen des EPC sind Leitlinien, die nicht Teil des Rulebooks sind. Die antwortende Bank trägt die volle Verantwortung für das Ergebnis und darf eigene Kriterien anwenden; deshalb liegen Policy und Nachweis bei der Bank.
Kann eine Bank eine Zahlung stoppen, weil die Prüfung No Match ergab?
Nicht über die Prüfung selbst. Nach Artikel 5c Absatz 5 darf die Empfängerüberprüfung den Zahler nicht daran hindern, die Überweisung zu autorisieren. Der Zahler wird gewarnt und entscheidet. Eine separate Betrugskontrolle der Bank ist eine andere Entscheidung mit eigener Grundlage und eigener Verantwortung.
Was sollte ein Close Match zeigen, wenn ein Konto zwei Inhaber hat?
Nur den registrierten Namen des Inhabers, den der Zahler genannt hat. Die EPC-Empfehlungen raten der antwortenden Bank zur Datenminimierung und dazu, die Namen anderer Kontoinhaber nicht offenzulegen. Eine Engine sollte deshalb melden, welcher Inhaberdatensatz den Treffer erzeugt hat.
Ist Tilores für Verification of Payee oder Confirmation of Payee zertifiziert?
Nein. Wir nehmen nicht am Verfahren teil und haben keine Zertifizierung dafür. Wir liefern die Abgleichsschicht für Kontoinhabernamen und ihren Nachweis: normalisierte Namen mit erhaltenen Originalen, die Regel hinter jedem Ergebnis und eine versionierte Konfiguration. Die Anbindung an das Verfahren und die Antwort bleiben bei der Bank.
Quellen
- Verordnung (EU) 2024/886 vom 13. März 2024 zur Änderung der Verordnungen (EU) Nr. 260/2012 und (EU) 2021/1230 und der Richtlinien 98/26/EG und (EU) 2015/2366 im Hinblick auf Echtzeitüberweisungen in Euro, Amtsblatt der Europäischen Union, EUR-Lex.
- Verification Of Payee (VOP) scheme, European Payments Council, englischsprachig.
- Verification Of Payee Scheme Rulebook, version 1.1, European Payments Council, englischsprachig.
- EPC218-23 v1.1 Verification Of Payee Scheme Rulebook (PDF), European Payments Council, englischsprachig.
- EPC recommendations for the matching processes under the VOP scheme rulebook, European Payments Council, englischsprachig.
- EPC288-23 v1.0 EPC Recommendations for the Matching Processes under the VOP Scheme Rulebook (PDF), European Payments Council, englischsprachig.
- Confirmation of Payee, Pay.UK, englischsprachig.
- Confirmation of Payee FAQs, Pay.UK, englischsprachig.
- Confirmation of Payee requirements under Specific Direction 17, Payment Systems Regulator, englischsprachig.
- PS26/2 Specific Direction 17 (Confirmation of Payee): Removing the expiry date, Payment Systems Regulator, englischsprachig.
- Hand, D. und Christen, P. (2018): A note on using the F-measure for evaluating record linkage algorithms, Statistics and Computing, englischsprachig.
- Rules Configuration, Tilores-Dokumentation, englischsprachig.
- API Reference, Tilores-Dokumentation, englischsprachig.
- Transformer Reference, Tilores-Dokumentation, englischsprachig.
- Text Comparison, Tilores-Dokumentation, englischsprachig.
- Reference Lists, Tilores-Dokumentation, englischsprachig.
- FAQ, Tilores-Dokumentation, englischsprachig.
- Deployment-Optionen, Tilores.
- Tilores Studio herunterladen, Tilores.
- A £160K Sanctions Miss: How to Test Entity Resolution on Your Own Data Before You Buy, Schmitdy Gadget, YouTube, 2026 (englischsprachig).
Sehen Sie, was aufgelöste Entitätsdaten für Ihr Unternehmen — und Ihre KI — leisten.