Wie folgt ein Vulnerabilitätsvermerk 2026 dem Kunden über alle Konten? Die britische Consumer Duty

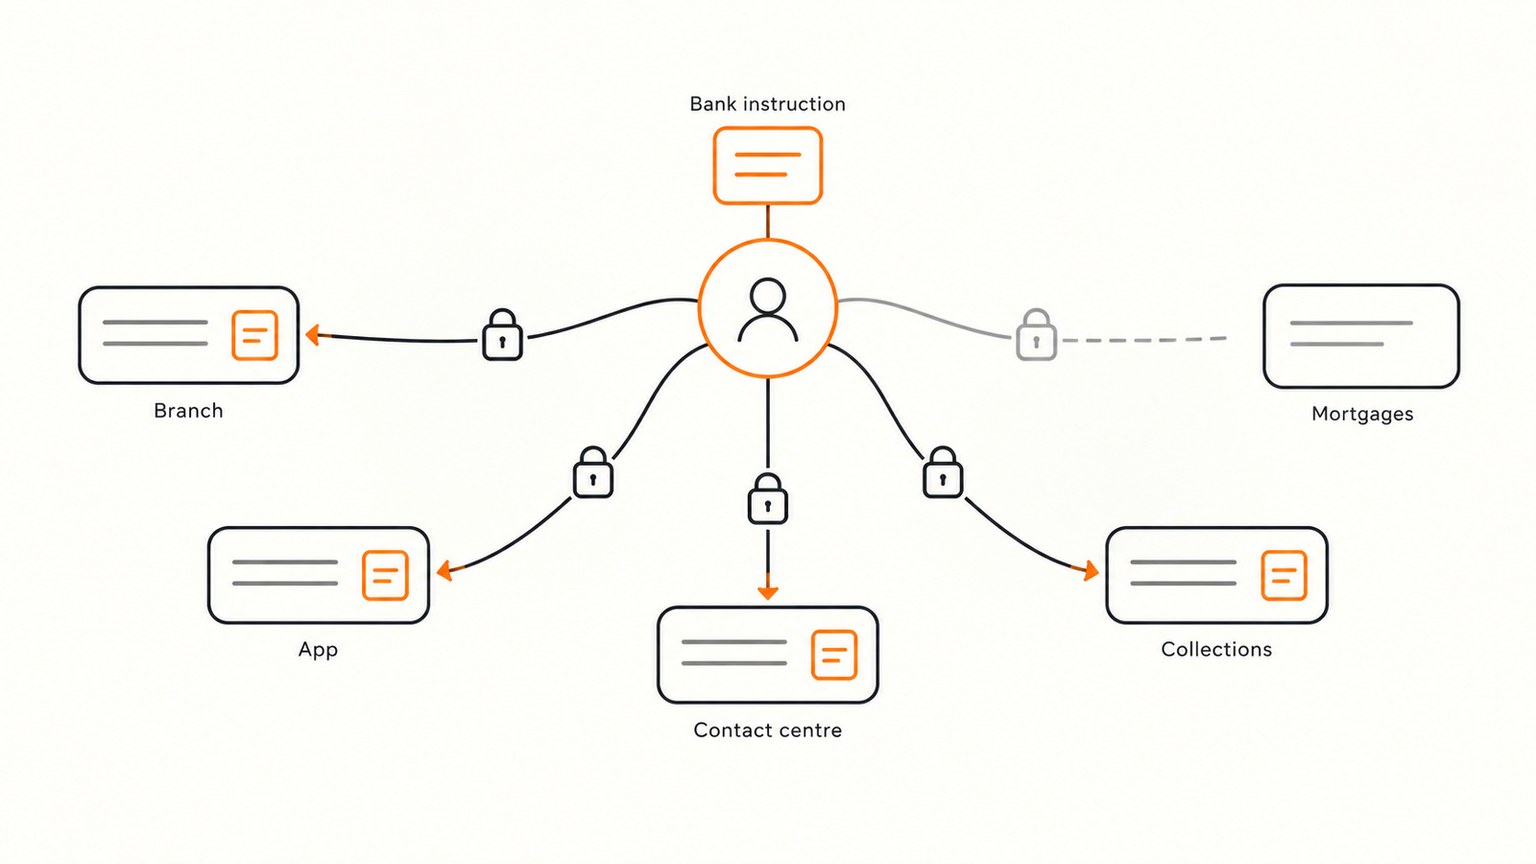
Kurzfassung: Verknüpfen Sie den Unterstützungsdatensatz der Bank mit der richtig aufgelösten Person, damit berechtigte Services die aktuelle Vereinbarung abrufen können. Mit Tilores verbinden wir Kundendatensätze und stellen Identitätsänderungen für die Anbindungen der Bank bereit. Die Bank steuert sensible Zugriffe, hält Vereinbarungen aktuell und prüft, ob jeder relevante Service den erfassten Bedarf berücksichtigt.
Demo buchen · Tilores Studio kostenlos testen
Auf dieser Seite
- Warum geht ein Unterstützungsbedarf zwischen Konten verloren?
- Welche Information sollte dem Kunden durch die Kanäle folgen?
- Wie verbinden Sie den Unterstützungsvermerk mit dem Kunden?
- Was passiert bei einem Merge oder Split von Kundenprofilen?
- Wie verhindern Sie einen dauerhaften Vermerk für einen vorübergehenden Bedarf?
- Wie prüft eine Bank die Abdeckung über alle Konten?
- Häufig gestellte Fragen
- Begriffe im Kundenstamm
- Quellen
Wer seiner Bank einen Trauerfall mitteilt, sollte beim nächsten Produktteam nicht von vorn anfangen müssen. Das technische Problem beginnt, wenn die Teams dieselbe Person unter unterschiedlichen Kundennummern führen und die Unterstützungsvereinbarung an nur einer davon hängt.
Für eine britische Bank zählt, ob die erfasste Information den nächsten Kontakt tatsächlich verändert. Ein Vermerk bei der falschen Person ist gefährlich. Ein richtiger Vermerk, den die Hypothekenbetreuung nie erhält, bleibt wirkungslos. Deshalb müssen Identitätszuordnung, Zugriffsberechtigung und Handlung gemeinsam geprüft werden.
Warum geht ein Unterstützungsbedarf zwischen Konten verloren?
Ein erfasster Unterstützungsbedarf erreicht den nächsten Service nur, wenn dieser seinen Kundendatensatz der richtigen Person zuordnen kann. Eine Notiz im CRM des Kontaktcenters hilft der Hypothekenbetreuung nicht, solange deren lokale Darlehensnehmerkennung keine Verbindung dazu hat.
Betrachten Sie eine Kundin, die nach einem Trauerfall während der Nachlassabwicklung um schriftlichen Kontakt bittet. Das Kontaktcenter erfasst den Wunsch. Eine Woche später ruft das Forderungsmanagement an, das mit einem anderen Kundendatensatz arbeitet. Beide Kontakte kommen von derselben Bank. Nur ein Service kannte die aktuelle Vereinbarung.
Die FCA-Untersuchung zu Trauerfällen und Vollmachten dokumentierte wiederholte Angaben und getrennte CRM-Systeme in verschiedenen Geschäftsbereichen. Das ist ein konkreter Anlass, nicht verbundene Datensätze zu prüfen. Es belegt nicht, dass Matching jeden Fehler verursacht hat: Beschäftigte müssen vorhandene Informationen auch lesen und berücksichtigen.
Was verlangt die Consumer Duty in diesem Zusammenhang?
Die britische Consumer Duty richtet sich auf die Ergebnisse für Kunden. PS22/9 beschreibt diesen Rahmen. Nach FG22/5, Absatz 9.11 müssen die angebotenen Unterstützungskanäle den Bedürfnissen der Kunden entsprechen; die FCA schreibt nicht jeden denkbaren Kanal vor. Ein verknüpfter Unterstützungsvermerk ist ein möglicher technischer Ansatz, keine vorgeschriebene Datenbankarchitektur. Die hier behandelte Regel ist britisch; daraus folgt keine gleichnamige deutsche Pflicht.
Welche Information sollte dem Kunden durch die Kanäle folgen?
Die aktuelle Unterstützungsvereinbarung sollte der richtig identifizierten Person zugeordnet sein. Zugriff erhalten die Stellen, die diese Information benötigen. Die sensible Schilderung der Umstände kann in einer stärker geschützten Fallakte bleiben.
Trennen Sie die Person, ihren Unterstützungsbedarf und die Befugnisse einer Vertretung. Eine hinterbliebene Ehepartnerin ist eine andere Person als der verstorbene Kontoinhaber. Auch eine bevollmächtigte Person bleibt eigenständig; Umfang und Gültigkeit ihrer Befugnis müssen gesondert geprüft werden. Ein übereinstimmender Name oder eine gemeinsame Adresse belegt diese Befugnis nicht.
FG21/1, Absatz 3.17 erklärt, warum das Erfassen und Abrufen von Bedürfnissen für einen konsistenten Service nötig ist. Für den operativen Vermerk der Bank bieten sich folgende Angaben an:
- Eine eigene Fallkennung, die unabhängig von der Entity-ID besteht.
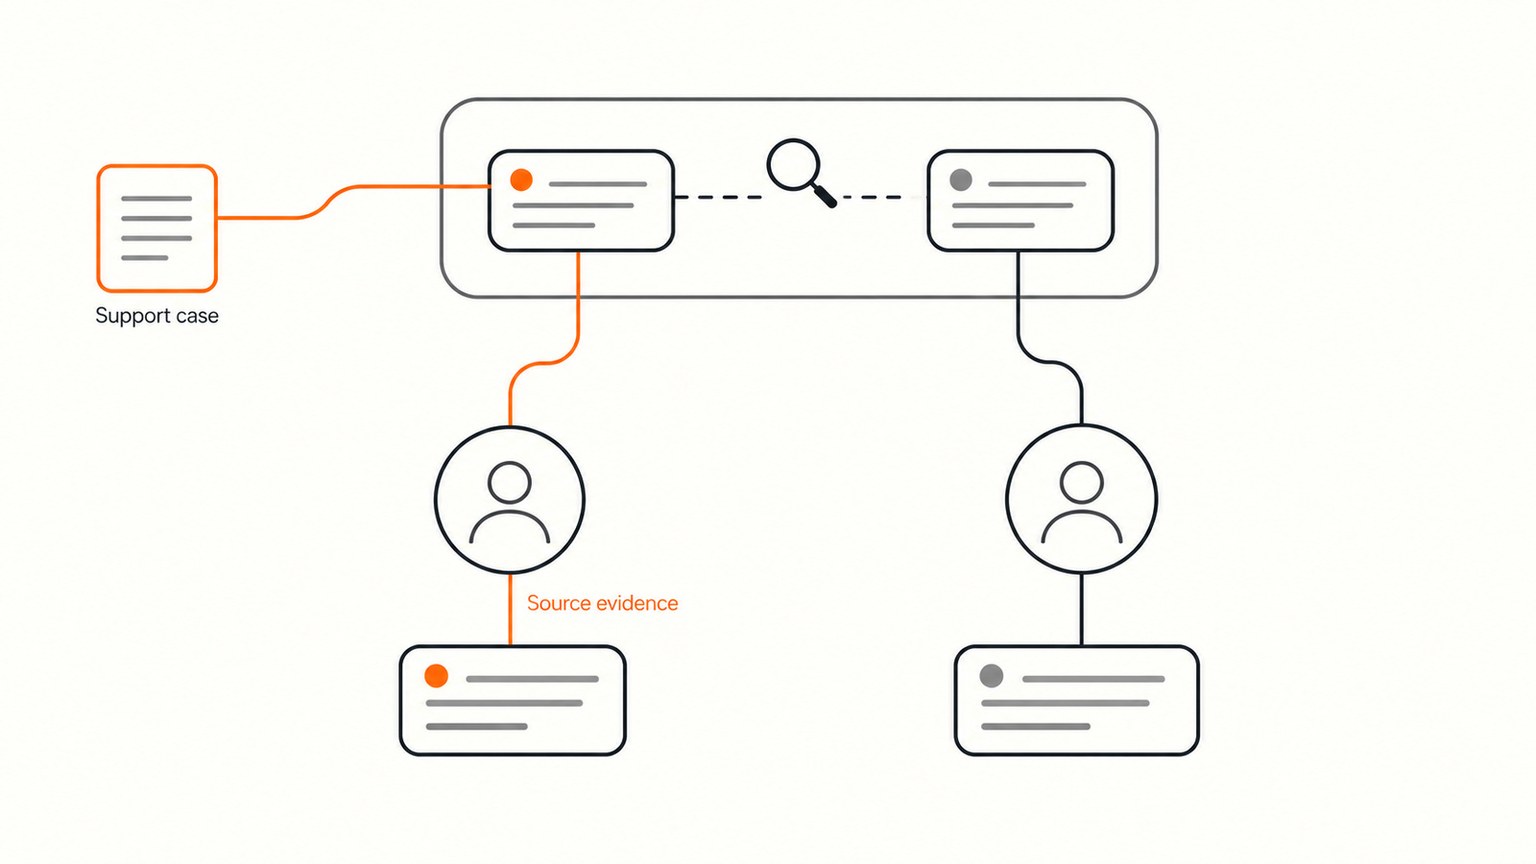
- Die Quelle der Mitteilung und die Quelldatensatzkennungen, mit denen die betroffene Person bestätigt wurde.
- Die vereinbarte Unterstützung, die betroffenen Produkte und die zulässigen Empfänger.
- Der aktuelle Status, ein Prüftermin und die für Änderungen zuständige Stelle.
Das sind vorgeschlagene Datenfelder. Ihre Ausgestaltung folgt dem festgelegten Zweck: Die ICO-Leitlinie zur Datenminimierung verlangt angemessene, relevante und auf das Erforderliche begrenzte Informationen. Ein Service, der schriftlichen Kontakt anbieten soll, benötigt dafür nicht das gesamte Gespräch über den Trauerfall.
Neue Beiträge zu Entity Resolution, Identitätsdaten und KI. Kein Spam, Abmeldung jederzeit möglich.
Wie verbinden Sie den Unterstützungsvermerk mit dem Kunden?
Ordnen Sie zuerst die Quellkennungen einer aufgelösten Kundenidentität zu. Berechtigte Services können darüber die aktuelle Unterstützungsvereinbarung abrufen. Die Fallführung und die konkrete Servicehandlung bleiben in der Verantwortung der Bank.
- Bedarf und betroffene Person erfassen. Vereinbaren Sie mit dem Kunden die praktische Unterstützung und halten Sie fest, wen sie betrifft. Bewahren Sie Quelle, Datum und Fallreferenz der Mitteilung auf. Unterscheiden Sie eigene Umstände des Kunden von Angaben über eine andere Person.
- Quelldatensätze auflösen. Führen Sie Kennungen aus Kernbankensystem, Kartenplattform, CRM und Hypothekenbetreuung im Kundenstamm zusammen. Behalten Sie den Namensraum jedes Quellsystems bei, damit identische lokale Kennungen nicht verwechselt werden. Für mehrdeutige Zuordnungen brauchen Sie einen Prüfweg, bevor sensible Angaben ein anderes Profil erreichen.
- Zulässige Zugriffe festlegen. Bestimmen Sie, welche Rollen, Produkte und Rechtsträger welche Felder benötigen. Die gemeinsame Erklärung von FCA und ICO aus 2026 behandelt den rechtmäßigen Umgang mit Vulnerabilitätsdaten. Gesundheitsdaten benötigen eine Rechtsgrundlage nach Artikel 6 der UK GDPR und eine Bedingung nach Artikel 9. Ein konzernweiter Identitätsabgleich erlaubt für sich genommen keine konzernweite Offenlegung.
- Jeden relevanten Service anbinden. Beim Kontakt oder vor einer automatisierten Aktion ruft der Service die Vereinbarung zur bereits aufgelösten Kundenidentität ab und prüft ihren Status. Hinterlegen Sie für zwischengespeicherte Angaben Version und Aktualitätsregel. Legen Sie fest, was bei einem nicht verfügbaren Abruf passiert, einschließlich eines Wegs zur persönlichen Unterstützung.
- Identitäts- und Bedarfsänderungen verarbeiten. Verarbeiten Sie Änderungen der Entity-Zuordnung und Änderungen am Unterstützungsvermerk als getrennte Ereignisfolgen. Gleichen Sie nach verpassten Ereignissen den aktuellen Zustand ab. Eine erneute Zustellung darf weder doppelte Fälle noch wiederholte Kundenkontakte auslösen oder alte Vereinbarungen reaktivieren.
- Die Unterstützung im tatsächlichen Ablauf prüfen. Prüfen Sie zuerst, ob die Information jeden vorgesehenen Service erreicht. Testen Sie anschließend die Handlung. Beziehen Sie einen geänderten Bedarf, einen nicht verfügbaren Dienst, eine unklare Zuordnung und eine korrigierte Identität ein. Dokumentieren Sie das Ergebnis und benennen Sie für jede Ausnahme eine zuständige Stelle.
Wo unterstützt Tilores die Kundenbetreuung?
Mit Tilores und unserer Matching-Engine stellen wir die aufgelöste Identität bereit: Wir ordnen zusammengehörige Datensätze bei der Ingestion einander zu und machen die aktuelle Entity über GraphQL abrufbar. Entity Resolution erkennt keine Vulnerabilität. In diesem Entwurf erfasst das Unterstützungssystem der Bank den Bedarf, legt die Maßnahme fest und steuert ihre Weitergabe.
Wir können konfigurierte Felder und Objekte durch GraphQL-Berechtigungen und eingeschränkte Client-Scopes schützen (englische Dokumentation). Die Bank entwirft und prüft diese Konfiguration. Dazu gehört, welche Services die praktische Vereinbarung abrufen dürfen und welche die zugrunde liegende Schilderung lesen dürfen. Lassen Sie uns einen erlaubten und einen verweigerten Abruf zeigen. Testen Sie anschließend die Anbindung der Bank von jeder Kontokennung bis zur tatsächlichen Servicehandlung.
Wenn bereits eine verlässliche Kundenkennung alle Services erreicht, beginnen Sie damit und korrigieren Sie die Anbindung der Unterstützungsdaten. Eine neue Matching-Engine behebt nicht, dass Beschäftigte eine vorhandene Vereinbarung übergehen. Die Praxisbeispiele der FCA dokumentieren auch solche Fälle. Sie benötigen eine andere Abhilfe.
Was passiert bei einem Merge oder Split von Kundenprofilen?
Ordnen Sie nach einem Merge jeden Unterstützungsfall seinem bestätigten Betroffenen zu. Nach einem Split zeigt die ursprüngliche Mitteilung, zu welcher der entstandenen Kundenidentitäten der Fall gehört. Wer den sensiblen Vermerk auf alle Nachfolger kopiert, verbreitet den ursprünglichen Fehler.
Unsere Dokumentation zu Entity-IDs beschreibt mögliche Kennungswechsel. Bei einem Merge bleibt eine Entity-ID bestehen. Bei einem Split kann ein Teil die alte Kennung behalten, während andere neue erhalten. Ein Unterstützungsdienst, der nur die alte Entity-ID speichert, kann den Fall deshalb verlieren oder der falschen Person zuordnen.
Wir stellen Merge- und Split-Änderungen über unseren Entity Event Stream bereit. Bei der Anbindung von Tilores muss die Anwendung der Bank ihre Zuordnungen vor der nächsten Unterstützungsentscheidung aktualisieren und veraltete Kopien entfernen. Dieser Stream ist von unserer GraphQL-API getrennt. Er stellt keine automatische Verbindung zur Filialsoftware oder zum Forderungsmanagement her.
Wie korrigieren Sie einen falsch zugeordneten Vermerk?
Korrigieren Sie Identitätsverbindung und Unterstützungsvermerk getrennt. Wird eine falsche Verbindung entfernt, kann eine Entity auseinanderfallen. Anschließend muss die Bank die falsch zugeordnete Vereinbarung in den betroffenen Anwendungen zurücknehmen und den Korrekturgrund erhalten.
Unser Leitfaden zu Merges und Splits in nachgelagerten Systemen erklärt den allgemeinen Umgang mit Referenzen. Für den Unterstützungsfall zählt, welcher Quelldatensatz die Mitteilung aufgenommen hat und welche Person sie betraf. Ein ungeklärter Fall bleibt berechtigten Beschäftigten zur Prüfung zugänglich; seine Nachfolgezuordnung wird nicht erraten.
Wie verhindern Sie einen dauerhaften Vermerk für einen vorübergehenden Bedarf?
Prüfen Sie den Bedarf mit dem Kunden und ändern Sie die Vereinbarung an ihrer maßgeblichen Quelle. Ein Prüftermin löst eine Entscheidung aus. Er erklärt einen Menschen nicht automatisch für nicht mehr unterstützungsbedürftig.
Erfassen Sie, was sich geändert hat, wer es bestätigt hat und ab wann die neue Vereinbarung gilt. Die ICO-Leitlinie zur Richtigkeit behandelt Quellenprüfung, die Unterscheidung zwischen Tatsachen und Meinungen und die Korrektur irreführender Angaben. Jede angebundene Anwendung benötigt die neue Version, gegebenenfalls mit einem eindeutigen Abschlussstatus.
Die operative Vereinbarung zu beenden und ihre gesamte Historie zu löschen sind unterschiedliche Entscheidungen. Nach der ICO-Leitlinie zur Speicherbegrenzung braucht die Aufbewahrung einen begründeten Zweck und regelmäßige Prüfung. Entscheiden Sie, welche Nachweise weiterhin nötig sind, wer sie sehen darf und wann sie gelöscht oder anonymisiert werden.
Wie prüft eine Bank die Abdeckung über alle Konten?
Verfolgen Sie die aktuelle Vereinbarung eines Testkunden durch jeden relevanten Service. Verwenden Sie dabei jeweils dessen eigene Kennung. Als abgedeckt zählt ein Service erst, wenn er die richtige Information abrufen und die vorgesehene Handlung nachweisen kann.
Für diesen Trauerfall nehmen wir an, dass fünf Services die vereinbarte Kontaktform berücksichtigen müssen. Vier können sie abrufen; die Hypothekenbetreuung kann es nicht. Die technische Reichweite beträgt 4 ÷ 5 = 80 Prozent. Das ist eine Rechengröße für diesen Testfall, kein Compliance-Wert und kein akzeptabler Zielwert.
Abdeckungsprüfung für die vereinbarte Kontaktform einer Kundin
| Service | Identitätszuordnung | Vereinbarung abrufbar? | Zu prüfende Handlung |
|---|---|---|---|
| Filiale | Filialkundennummer zur aufgelösten Person | Ja | Beschäftigte bieten die erfasste Kontaktform an. |
| App | Authentifizierte Kundenkennung zur aufgelösten Person | Ja | Der Unterstützungsablauf bietet den vereinbarten Weg. |
| Kontaktcenter | CRM-Datensatz zur aufgelösten Person | Ja | Beschäftigte helfen, ohne dieselbe Schilderung erneut zu verlangen. |
| Forderungsmanagement | Kundenkennung des Forderungsfalls zur aufgelösten Person | Ja | Kontaktentscheidungen berücksichtigen die aktuelle Vereinbarung. |
| Hypothekenbetreuung | Nicht verbundener Altdatensatz zum Darlehensnehmer | Nein | Datensatz zuordnen und den vollständigen Ablauf erneut prüfen. |
Unterscheiden Sie fehlgeschlagene Abrufe, falsche Zuordnungen, veraltete Angaben und ausbleibende Handlungen. Ein Kanal kann den richtigen Vermerk anzeigen und trotzdem schlecht unterstützen. PRIN 2A.9 verlangt die Überwachung von Kundenergebnissen, Kommunikation und Unterstützung sowie Maßnahmen bei erkannten Fehlern.
Die übergreifende Vulnerabilitätsprüfung der FCA behielt FG21/1 neben der Consumer Duty bei. Sie führte keine neue Pflicht zu einer bestimmten Ein-Vermerk-Technik ein. Die praktische Aufgabe für dieses Quartal ist konkreter: Finden Sie den Service, bei dem die Kundin ihre Umstände erneut erklären muss. Klären Sie den Grund und prüfen Sie den Ablauf nach der Korrektur noch einmal.
Häufig gestellte Fragen
Gilt ein Vulnerabilitätsvermerk automatisch auch für einen Mitkontoinhaber?
Ein Vulnerabilitätsvermerk betrifft die Person, deren Bedarf erfasst wurde. Ein Gemeinschaftskonto verbindet Personen mit einem Konto; es macht ihre Umstände nicht austauschbar. Die Bank muss Bedarf und Befugnis zuordnen, bevor sie Informationen offenlegt oder den Service verändert.
Braucht eine Bank für jeden Unterstützungsvermerk eine Einwilligung?
Eine Bank muss die Rechtsgrundlage ihrer Verarbeitung bestimmen. FCA und ICO beschreiben mehrere mögliche Grundlagen; für Gesundheitsdaten ist zusätzlich eine Bedingung nach Artikel 9 nötig. Einwilligung ist keine pauschale Antwort für jeden Vermerk und jeden Verwendungszweck.
Kann dieselbe Kundenidentität Screening und Kundenbetreuung unterstützen?
Die aufgelöste Kundenidentität kann als gemeinsame Referenz dienen. Zwecke und Zugriffsrechte bleiben getrennt. Sanktionsprüfungen sowie Prüfungen politisch exponierter Personen (PEP) und negativer Medienberichte (Adverse Media) erlauben nicht automatisch, eine sensible Fallschilderung weiterzuverwenden. Unterstützungsmaßnahmen brauchen eigene Zugriffsregeln.
Erfüllt eine Bank mit Entity Resolution die Consumer Duty?
Entity Resolution kann die Kundendatensätze verbinden, auf denen die Unterstützung aufbaut. Die Bank muss weiterhin geeignete Hilfe leisten, Beschäftigte schulen, rechtmäßige Zugriffe sichern und Ergebnisse überwachen. Erfolgreiches Matching allein belegt keine Erfüllung der Consumer Duty.
Begriffe im Kundenstamm
- Entity Resolution: Zuordnung von Datensätzen zu derselben realen Person.
- Merge und Split: Zusammenführung bisher getrennter Identitäten beziehungsweise Aufteilung einer zuvor verbundenen Entity.
- Entity Event Stream: Ereignisfolge über Änderungen an der aufgelösten Identität, die angebundene Anwendungen verarbeiten.
- Data Stewardship: Fachliche Prüfung und verantwortliche Pflege unklarer Datenzuordnungen.
Quellen
- FCA: PS22/9, A new Consumer Duty
- FCA: FG21/1, Guidance for firms on the fair treatment of vulnerable customers
- FCA: FG22/5, Final non-Handbook Guidance for firms on the Consumer Duty
- FCA: Retail banks’ treatment of customers in vulnerable circumstances Multi-Firm Review: good practice and areas for improvement
- FCA and ICO: Joint statement on regulatory expectations regarding firms’ approaches to vulnerability related data
- FCA: Delivering good outcomes for customers in vulnerable circumstances, good practice and areas for improvement
- FCA: Firms’ treatment of customers in vulnerable circumstances, review
- ICO: Principle (c), Data minimisation
- ICO: Principle (d), Accuracy
- ICO: Principle (e), Storage limitation
- FCA Handbook: PRIN 2A.9, Monitoring of consumer outcomes
- Tilores documentation: What is an Entity?
- Tilores documentation: API Reference, disassemble and Entity Event Stream
Sehen Sie, was aufgelöste Entitätsdaten für Ihr Unternehmen — und Ihre KI — leisten.